blog
注文住宅で予算オーバーしたら?設備を諦める前に見直したい保険料と家計の固定費
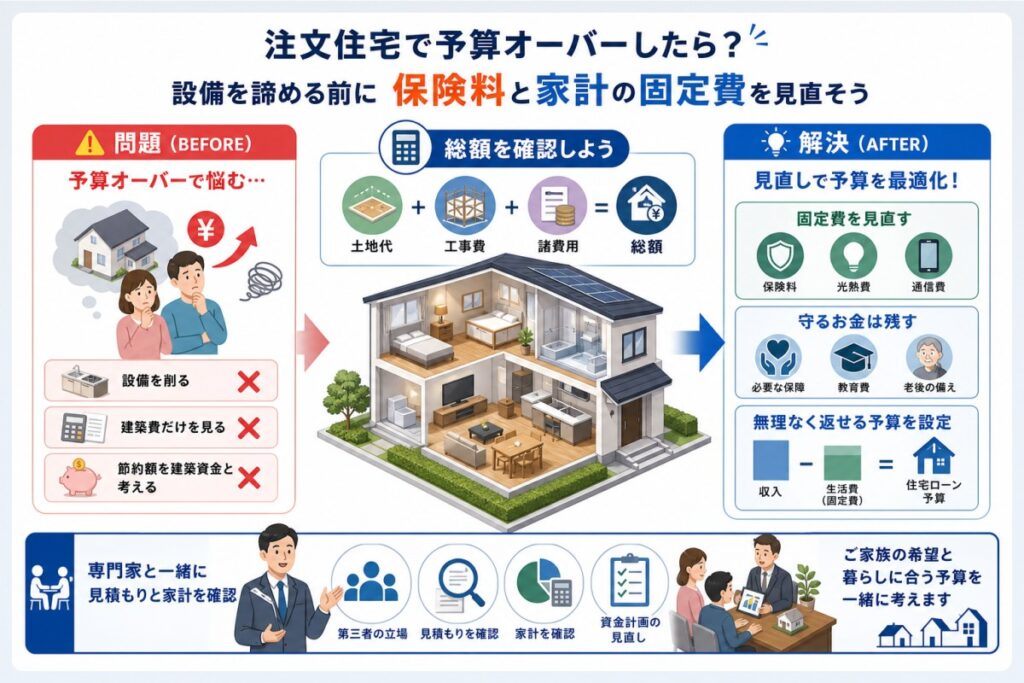
注文住宅の見積もりが予算を超え、希望のキッチンや設備を諦めるべきか迷っていませんか。設備を削る前に、建築費の内訳と保険料などの固定費を分けて確認することが大切です。ただし、毎月の節約額は今すぐ使える建築資金ではありません。本記事では、見積もりの確認から保障を守る保険の見直し、教育費や老後資金を残した返済上限の考え方まで、予算を再検討する順番を紹介します。
注文住宅で予算オーバーすると、希望の設備は諦めるしかない?
家族で相談して決めた設備を、金額だけで諦めるのは悩ましいですね。注文住宅で予算オーバーがわかったときは、すぐに削る項目を決めず、費用の不足と毎月の返済負担を整理するところから始めましょう。どこに問題があるかによって、見直す方法が変わります。
まずは見積もりと予算の差額を整理しましょう
最初に並べたいのは、住宅購入に使える資金と、入居までに必要な費用の総額です。建物本体だけではなく、土地代、付帯工事費、諸費用を含めて比べます。自己資金も、預貯金の全額ではなく、生活予備費を残した金額で考えることが基本です。
たとえば予算が4500万円で総額が4800万円なら、差額は300万円です。さらに、確定した費用と概算の費用を分けると、今後増える可能性のある項目も把握できます。見積書に含まれない費用は、住宅会社に確認して書き足しましょう。
建築費の減額と家計の固定費見直しを分けて考える
工事内容を変更することは、購入総額を減らす対策です。一方、保険料や通信費の見直しは、毎月の家計負担を軽くする対策になります。同じ予算の見直しでも、効果が出る場所は異なります。
固定費が下がれば返済に回せる金額が変わる場合はありますが、その分だけ借入額を増やしてよいとは限りません。まず建築費の減額案を確認し、そのうえで家計に継続的な余裕があるかを検討する順番が大切です。
契約前・契約後で異なる変更の条件と追加費用
契約の段階によっては、設備を変更しても想定ほど安くならない場合があります。契約後は、設計変更料や発注済み商品の取消費用がかかることがあるためです。着工後には、施工済み部分のやり直し費用も考えられます。
変更を頼む前に、減額分と追加費用を差し引いた金額、工期への影響を確認しましょう。契約前でも申込金や設計料の扱いは契約内容によって異なります。口頭の説明だけで進めず、変更内容と金額を書面で残しておくと確認しやすくなります。
見積もりが当初の予算を超える原因を確認しましょう
自分たちでは設備を増やしたつもりがなくても、調査や打ち合わせを経て総額が上がることがあります。希望を追加した費用なのか、もともと必要なのに計上されていなかった費用なのかを分けると、減額できる項目を判断しやすくなります。
標準仕様に含まれない設備やオプションの追加
展示場で見たキッチンや収納が、そのまま標準仕様に含まれているとは限りません。食器洗い乾燥機の容量、天板の素材、窓の大きさなど、個別の選択によって差額が生じます。小さな追加でも、複数重なると総額に影響します。
確認したいのは、設備の商品代だけでなく、取付工事費や配線工事費を含む変更後の金額です。見積書と標準仕様書を照らし合わせ、どの希望にいくらかかっているかを整理しましょう。標準仕様へ戻した場合の使い勝手も確認すると、価格と機能を比較できます。
土地の条件で変わる地盤改良費や給排水工事費
同じ建物でも、土地の状態によって必要な工事は変わります。地盤調査の結果による地盤改良、道路から敷地への給排水管の引き込み、敷地の高低差への対応などは、予算に影響する項目です。
土地を購入する前には、既存の配管状況や擁壁の状態、工事車両が入れる道路幅も確認したいところです。ただし、事前調査だけでは金額が確定しない工事もあります。未確定の費用はゼロとして扱わず、概算の根拠と金額が決まる時期を住宅会社に尋ねましょう。
外構・諸費用・引っ越し費用の計上漏れ
建物の見積もりとは別に、駐車場の舗装、門柱、フェンスなどの外構費が必要になる場合があります。登記費用、住宅ローンの手数料、火災保険料なども、購入総額に含めておきたい支出です。
入居時には、カーテン、照明、空調設備、家具家電、引っ越し代もかかります。現在の住まいと住宅ローンの支払いが重なる期間がないかも確認しましょう。費用の名称だけでなく、支払う時期と支払い方法まで整理すると、総額は足りていても途中で現金が不足する事態を避けやすくなります。
保険料は保障を減らしすぎずに見直すことが大切です
保険料を下げたいと思っても、家族の保障まで減らすことには不安がありますね。見直しでは、安さよりも住宅購入後に必要な保障額を確かめることが先です。公的保障や住宅ローンの保障、貯蓄を合わせて確認し、不足と重複の両方を調べます。
団体信用生命保険の保障範囲と生命保険の重なりを確認する
住宅ローンに付帯する団体信用生命保険は、契約で定められた死亡などの事由に該当すると、対象となるローン残高が弁済される仕組みです。既存の生命保険で住宅費も備えている場合は、一部が重なる可能性があります。
ただし、団体信用生命保険は遺族の生活費を現金で支払うものではありません。夫婦それぞれが借りる場合も、片方の死亡で双方の借入れがなくなるとは限らないため、対象者と保障範囲の確認が必要です。
遺族年金や教育費を踏まえて必要な死亡保障額を考える
必要な死亡保障額は、遺族の生活費や教育費などから、遺族年金、遺族自身の収入、利用できる貯蓄などを差し引いて考えます。遺族年金の受給条件や金額は、加入制度や家族構成によって異なります。
住宅ローンがなくなっても、固定資産税や修繕費は残ります。子どもの進学時期や、配偶者が働き方を変える可能性まで含め、保障を減らせるか判断しましょう。
医療保険は公的保障と手元の貯蓄を踏まえて検討する
病気への備えでは、高額療養費制度による保険診療の自己負担上限を確認します。ただし、差額ベッド代や入院時の食事代などは対象外です。働けない期間の収入減も、医療費とは分けて考える必要があります。
勤務先の保障や傷病手当金の対象になるかを確かめ、貯蓄で対応できる範囲を整理します。住宅の頭金で貯蓄が減る場合は、保険を減らしすぎない配慮が必要です。
保険の切り替えでは加入条件と保障が途切れない時期を確認する
現在の保険を先に解約することは避けましょう。年齢や健康状態によって、新しい保険に加入できない場合や、条件が付く場合があります。
切り替える際は、加入の承諾だけでなく、保障開始日や保障されない期間の有無も確認します。貯蓄性のある保険では、解約返戻金が払込保険料を下回ることもあるため、保険料の差額だけで判断しないことが大切です。
通信費や車の維持費など、暮らしに合わせて固定費を整えましょう
日々の買い物を我慢し続けるより、使っていない契約を整理するほうが続けやすい場合があります。ただし、固定費は安ければよいわけではありません。新居での通勤、子どもの送迎、在宅勤務などに必要な機能を残しながら調整しましょう。
通信料金と定額サービスは利用状況に合う契約へ変更する
携帯電話は、直近数か月のデータ使用量と通話時間を確認すると、契約容量が合っているか判断できます。端末代の分割払いと通信料金を分けて見ることも大切です。乗り換えても端末代の支払いが残る場合があります。
動画配信や学習用の定額サービスは、利用頻度と家族間の重複を確認しましょう。年払い契約では、解約してもすぐに返金されるとは限りません。新居のインターネット回線についても、利用可能な回線、工事費、割引終了後の料金まで含めて比較すると、入居後の支出を見積もりやすくなります。
車の保有台数や駐車場代は入居後の通勤・送迎から考える
車の支出は、ローンや燃料代だけではありません。自動車税、保険料、車検代、駐車場代などを年単位で合計し、月額に直して把握します。将来の買い替え費用も別に積み立てておくと、支出の見落としを防げます。
一方で、通勤や保育園への送迎に必要な車を手放すと、生活に支障が出る場合があります。駅までの距離だけでなく、雨の日の移動や休日の買い物も確認しましょう。保有台数を減らす場合は、公共交通機関や必要時の車の利用にかかる費用を差し引いて比較することが基本です。
電気・ガスは使用量と契約条件を比べる
光熱費の比較には、できれば過去1年分の使用量を使います。冬や夏に使用量が増える家庭では、ひと月の請求額だけで判断すると、年間の負担を見誤る場合があるためです。
基本料金、使用量に応じた単価、燃料費などによる調整額、解約条件を確認しましょう。料金が市場価格に連動する契約では、価格上昇時の負担にも注意が必要です。新居で床面積や給湯設備が変われば使用量も変わるため、現在の料金との差額をそのまま確実な節約額として扱わないようにします。
固定費を減らせたら住宅予算を増やしても大丈夫?
固定費に削減の余地が見つかると、希望の設備を残せそうだと考えたくなりますね。ただ、節約できる金額と借入れを増やせる金額は同じではありません。将来の支出も含めて、無理なく返せる範囲を確かめましょう。
毎月の削減額と住宅ローン返済の増加額を比較する
たとえば、固定費が月1万円下がった場合、借入れを増やしたときの返済増加額と比較します。追加借入れ300万円、返済期間35年、全期間の年利1.5パーセント、元利均等返済、ボーナス返済なしなら、月々の返済増加額は約9200円です。手数料などは含みません。
この例では差額が約800円しか残りません。削減額のすべてを返済に充てず、家計の変動に対応できる余裕を残すことが大切です。
将来の節約額は今すぐ使える建築資金ではないと理解する
月1万円を10年間節約すると、計算上は120万円になります。ただし、そのお金を契約時や引き渡し時にまとめて使えるわけではありません。
工事代金の支払いには、その時点の自己資金や融資が必要です。住宅ローンの実行前に支払う費用があれば、つなぎ融資などの利用条件と費用も確認します。毎月の収支と支払い時期の資金確保は、別々に検討しましょう。
教育費・老後資金・生活予備費を残して返済上限を決める
返済上限を考える際は、今の家計から払える金額だけでなく、将来残したいお金も先に計上します。教育費、老後資金、車の買い替え費用などを年ごとに並べると、支出が重なる時期がわかります。
病気や休職に備える生活予備費も必要です。必要額は雇用形態や共働きの状況で異なるため、一律ではなく家庭ごとの支出に合わせて設定します。
金利上昇や収入減、入居後の税金・修繕費も織り込む
変動金利を選ぶ場合は、適用金利が上がった条件でも返済額を試算しましょう。育児や介護による勤務時間の短縮など、収入が減る場合も確認したいところです。
入居後には固定資産税、保険料、設備交換や建物の修繕費がかかります。新築住宅への税の軽減が終了した後の負担も含め、住宅ローン以外の住居費を毎月の予算に組み込みます。
それでも予算が合わないときは、建物と設備の優先順位を見直しましょう
家計を確認しても差額が埋まらない場合は、建物の計画に戻って考えます。大切なのは、希望を一律に削ることではありません。家族が実現したい暮らしを残しながら、面積や仕様、工事の時期に調整できる余地がないか探しましょう。
床面積や建物の形を整理して工事費の減額を検討する
面積を見直すときは、部屋を単純に狭くする前に、廊下や用途が重なる空間を確認します。家具の寸法や通路幅を間取りに書き込むと、生活に必要な広さを具体的に判断できます。収納を削りすぎて、入居後に家具を買い足すことにならない配慮も必要です。
建物の凹凸や屋根の形を整理すると、外壁や屋根の施工範囲が変わり、減額につながる場合があります。ただし、費用への影響は構造や住宅会社の仕様によって異なります。変更案ごとの見積もりを取り、採光や家事動線も一緒に確認しましょう。
設備は使う頻度と後から交換できるかどうかで判断する
毎日使う設備と、使用頻度が限られる設備では、予算のかけ方を変える考え方があります。たとえば食器洗い乾燥機は、家事時間の短縮につながる一方、装飾目的の壁材は別の素材へ変更できる場合があります。家族の生活に照らして比較することが大切です。
後から交換しやすい照明や家具は、購入時期を分ける方法もあります。ただし、設備の後付けに配管や壁の工事が必要なら、かえって費用が増えることがあります。将来設置する予定がある設備は、今のうちに必要な配線や下地の工事を相談しておきましょう。
耐震性・断熱性・防水性は価格だけで削減を決めない
構造や壁の内部に関わる性能は、完成後に変更する際、大きな工事になりやすい部分です。耐震性は安全性、断熱性は室温や冷暖房費、防水性は雨漏りや建物の劣化に関わります。
減額案を受け取ったら、価格だけでなく、性能がどの程度変わるかを確認してください。法令上の基準を満たすことと、家族が求める性能を確保することは分けて考えます。将来の光熱費や修繕費まで比較し、必要な性能を維持したまま変更できる仕様がないか相談しましょう。
おうちの買い方相談室 さいたま中央店で相談できる予算オーバーへの対応
見積もり、住宅ローン、保険を別々に考えていると、家計全体で判断しにくくなることがあります。おうちの買い方相談室 さいたま中央店では、住宅購入費と購入後の暮らしにかかるお金を合わせて確認し、ご家庭に合う資金計画を一緒に考えます。
住宅会社や金融機関とは異なる第三者の立場で資金計画を確認
借りられる金額が、そのまま無理なく返せる金額になるわけではありません。住宅会社や金融機関とは異なる第三者の立場で、収入や支出、教育費などの予定を整理します。
予算を増やすことだけを前提にせず、自己資金を残す必要性や返済期間も含めて確認します。希望の住宅価格から返済額を決めるのではなく、購入後の暮らしを続けられる予算を考えることを大切にしています。
保険などの固定費と住宅の見積もりをあわせて見直し
毎月の保険料に調整できる部分があるか、必要な保障を確認しながら検討します。同時に住宅の見積もりも確認し、仕様変更で減らせる費用と、家計から見直せる支出を分けて整理します。
固定費を削減できても、すべてを住宅予算へ回す必要はありません。貯蓄に残す場合と返済に充てる場合を比較し、家族の希望と将来の備えの両方を考えます。
他社で提案された資金計画の再検討や住宅展示場への訪問同行
すでに提案を受けている場合でも、資金計画や見積もりの再検討をご相談いただけます。費用の前提がわからない部分や、希望と合っていない部分を整理し、住宅会社へ確認する事項をまとめます。
また、ご紹介した住宅会社のうち、気になる会社への住宅展示場訪問にも同行しています。標準仕様と追加費用の違いなど、予算に関係する確認をお手伝いします。
個別相談に向けて用意したい見積書・保険証券・家計の資料
相談時には、最新の見積書、間取り図、標準仕様書があると、金額と希望の関係を確認しやすくなります。保険証券や保障内容がわかる資料、収入と支出の記録、預貯金や借入れの状況も参考になります。
資料をすべてそろえてからでなくても、まずはわかる範囲で整理してください。契約の有無や次の支払期限も共有いただくと、先に確認すべき内容を一緒に決められます。
注文住宅の予算オーバーに関するよくある質問
予算を見直す途中では、借入額の変更や補助制度の扱いなど、新たな疑問も出てきます。判断を急がず、金融機関や制度の窓口に確認したい点を整理しましょう。ここでは、資金確保と家族の話し合いに関する疑問にお答えします。
住宅ローンの事前審査後でも借入額を増やせますか?
増額できる場合はありますが、金融機関への確認と、変更内容に応じた再審査などが必要です。年収、ほかの借入れ、返済負担、物件の評価などによって、希望額が認められない場合もあります。事前審査の承認は、増額後の融資を保証するものではありません。
追加工事を契約する前に、変更後の借入額と融資条件を相談しましょう。審査にかかる時間や必要書類も確認し、工事代金の支払期限に間に合うかを調べます。すでに融資が実行されている場合は、同じ住宅ローンの増額が難しいこともあります。
補助金や住宅ローン控除で予算オーバー分を補えますか?
負担軽減につながる場合はありますが、契約時に使える現金として計算することは避けましょう。補助金は対象となる住宅性能、申請時期、予算枠、ほかの制度との併用条件などが定められています。交付の時期も、工事代金の支払いに間に合うとは限りません。
住宅ローン控除は、一定の条件のもとで所得税などから控除する制度です。実際の控除額は、納税額や借入残高、住宅の条件などによって変わります。制度上の上限額を必ず受け取れるわけではないため、最新の要件と自分たちの適用見込みを確認してください。
夫婦で残したい設備が違うときは、どう話し合えばよいですか?
設備の名称だけで賛成か反対かを決めず、それぞれが必要だと考える理由を共有してみましょう。料理の片付けを短くしたい、洗濯物を室内に干したいなど、暮らしの目的を言葉にすると、別の設備や間取りでも実現できる場合があります。
そのうえで、追加費用、使用頻度、維持費、後付けの難しさを同じ条件で比較します。必ず残したいものと、金額次第で変更できるものをそれぞれ書き出す方法も有効です。共通の予算上限を先に決めておくと、片方の希望だけを削る話し合いになりにくくなります。
まとめ|注文住宅の予算オーバーは、設備を諦める前に家計全体を確認しましょう
注文住宅で予算オーバーしたときは、希望の設備を削る前に、購入総額と家計の両方を確認することが大切です。まずは建物、土地、付帯工事、諸費用を含めた差額を把握し、未確定の費用や支払時期も整理しましょう。
建築費の減額は購入総額を下げる方法であり、固定費の見直しは毎月の負担を軽くする方法です。この違いを押さえると、工事内容の変更が必要なのか、資金計画を再検討できるのかを判断しやすくなります。
保険については、団体信用生命保険と既存の保障、公的保障、貯蓄を合わせて確認します。通信費や車の維持費も、入居後の生活に必要な支出を残すことが基本です。削減できる金額が見つかっても、教育費や老後資金、生活予備費まで返済に回さないようにしましょう。
見直したい支出と残したい希望を整理して個別相談へ
個別相談に向けては、予算との差額、契約の段階、次の支払期限を整理すると、確認すべき順番がわかりやすくなります。あわせて、家族が残したい設備とその理由、見直してもよい支出を書き出しておくと、金額だけに偏らず検討できます。
予算を増やす案、建物の仕様を変える案、設備の購入時期を分ける案は、それぞれ家計への影響が異なります。ひとつに急いで決めず、変更後の総額と毎月の収支を並べて比較することが大切です。契約後であれば、変更費用を含めた減額効果も確かめましょう。
おうちの買い方相談室 さいたま中央店では、住宅の見積もりと保険などの固定費を合わせて確認し、他社で提案された資金計画の再検討にも対応しています。設備を残すことだけを目的にせず、購入後の暮らしと将来の備えを両立できる予算を、一緒に考えていきます。
