blog
子育てと住宅ローンの関係は?借りられる額と返せる額で変わるマイホームの予算
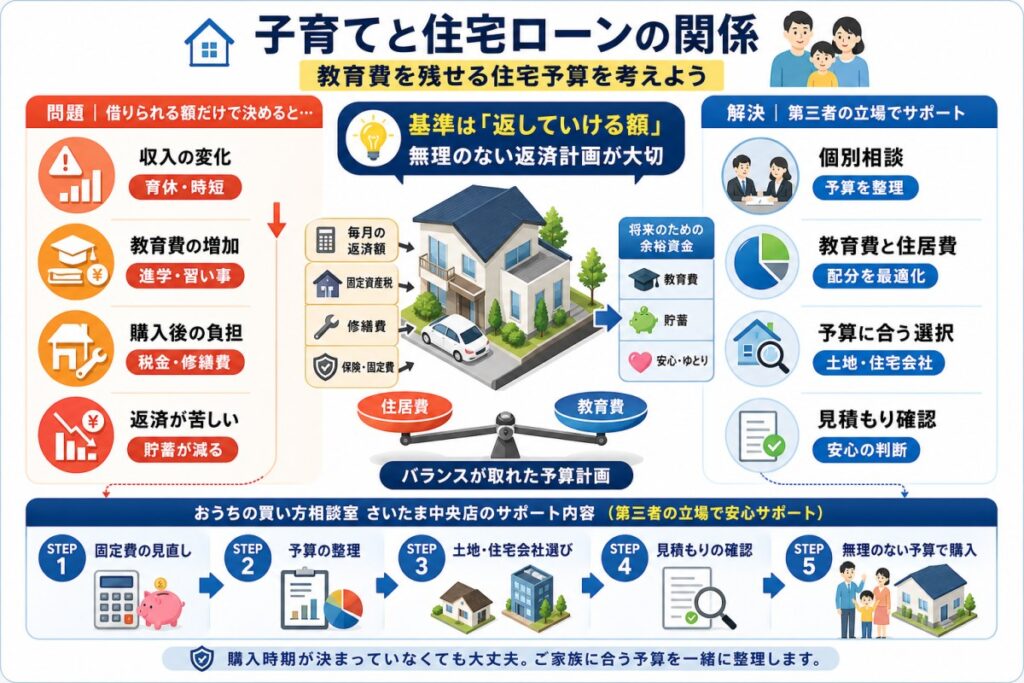
家を買いたいけれど、教育費を残しながら住宅ローンを返せるのか、迷っていませんか?子育て中の住宅予算は、借りられる額よりも、収入の変化に対応しながら返していける額を基準に考えることが大切です。育休や時短勤務、進学による支出の増加で、家計の余裕は変わります。本記事では、教育費と住居費の配分から、住宅ローンの選び方、購入時期や支援制度の確認点まで、予算づくりの手順を紹介します。
子育てと住宅ローンの関係は?教育費と収入の変化を一緒に考えましょう
今の家賃と同じ返済額なら大丈夫だと思っても、子どもの成長とともに家計は変わります。子育てと住宅ローンの関係を考えるときは、現在の収支だけでなく、教育費が増える時期と収入が減る時期を重ねて確認することが大切です。まずは家族の年齢と予定を年ごとに並べてみましょう。
子どもの人数や進路によって変わる教育費と生活費
きょうだいの人数や年齢差によって、入学費用や授業料が重なる時期は異なります。公立か私立かだけでなく、習い事や塾、自宅から通学できるかどうかも、準備する金額に関わります。
まだ進路が決まっていなければ、公立中心の場合と私立への進学を含む場合など、条件を分けて試算すると整理しやすくなります。食費や衣服代、通信費も成長に合わせて見直し、教育費だけを積み立てれば足りると考えないことが大切です。
育休・時短勤務で変化する手取り収入と返済の負担
出産後の働き方が決まっていない段階では、夫婦ともに今の収入を維持できる前提で借入額を決めないようにしましょう。育休中の給付は給与と仕組みが異なり、入金まで時間がかかる場合もあります。
時短勤務では、給与や賞与がどの程度変わるかを勤務先に確認します。復職後の保育料や通勤費も含め、出産前、育休中、復職後の三つに分けて収支を確認すると、預貯金から補う必要のある時期を把握できます。
大学進学費用と老後資金の準備が重なる時期にも注意
購入時の年齢によっては、大学進学と退職前の貯蓄期間が重なります。下宿が必要になれば、授業料に加えて家賃や仕送りの準備も必要です。
家族の年齢表には、大学入学時の親の年齢と、その時点の住宅ローン残高も書き込みましょう。教育費が落ち着いてから老後資金を準備する計画では、積立期間が短くなる場合があります。少額でも並行して準備できる返済額にしておくと、進学時に貯蓄をすべて使う計画を避けやすくなります。
借りられる額と返せる額の違いがマイホームの予算を左右します
金融機関から示された借入可能額を見て、その範囲なら無理なく買えると考えたくなることもあります。ただし、審査上の上限と、教育費を確保できる家計上の上限は別です。二つの金額の違いを理解してから物件を探すと、購入後の生活に合った予算を決めやすくなります。
借入可能額は年収や返済負担率などをもとに審査される金額
借入可能額の審査では、年収に対する年間返済額の割合である返済負担率などが確認されます。勤務状況や年齢、ほかの借入れ、物件の担保評価も判断材料となり、基準は金融機関や商品によって異なります。
自動車ローンやカードの分割払いなどが、返済負担率の計算に含まれる場合もあります。また、審査用の金利と実際の適用金利が同じとは限りません。借入可能額は金融機関が融資を判断するための金額であり、家庭ごとの教育方針まで反映した予算ではありません。
返せる額は生活費と将来の貯蓄を確保して支払える金額
家計から考える返せる額は、手取り収入から日々の生活費と将来のための積立額を差し引き、継続して返済に回せる金額です。旅行や帰省、子どもの行事に使いたい費用も、あらかじめ含めます。
節約を続けなければ成り立たない返済計画では、予定外の支出に対応しにくくなります。直近一年の支出を確認し、普段の暮らしを基準に考えましょう。現在の貯蓄額ではなく、毎月どれだけ無理なく貯蓄できているかも判断材料です。
世帯年収600万〜1,000万円でも家族構成や働き方で予算は変わる
同じ世帯年収800万円でも、一人で得ている家庭と、夫婦それぞれが400万円を得ている家庭では、片方が休職した際の収入の変化が異なります。税金や社会保険料の違いから、手取り額も同じにはなりません。
さらに、子どもの人数、保育料、車の保有台数、親への援助によって支出は変わります。年収の何倍という目安だけで予算を決めず、家族構成と働き方をそろえた条件で試算することが、現実的な住宅予算につながります。
子育て費用を残せる住宅購入予算の決め方
何から計算すればよいか迷ったら、物件価格より先に毎月の住居費を決めてみましょう。返済以外の維持費と、購入時に使う現金を分けて考えると整理しやすくなります。ここでは、家計から購入予算を逆算する順番を確認します。
毎月の手取りから生活費・教育費・貯蓄を引いて返済上限を考える
たとえば、毎月の手取りが45万円で、住居費以外の生活費と教育費に27万円、将来の積立に7万円を充てるなら、住居費に使えるのは11万円です。これは計算例であり、家庭ごとの適正額を示すものではありません。
この11万円から住宅の維持費を引いた額が、返済上限の目安です。賞与は減額される場合もあるため、毎月の返済を賞与で補う前提は慎重に考えましょう。
固定資産税・保険料・修繕費まで含めて住居費を見積もる
持ち家では、固定資産税や火災保険料、修繕費などが発生します。該当する地域では都市計画税もかかり、マンションなら管理費や修繕積立金、駐車場代も確認が必要です。
戸建てでも外壁や屋根、設備の修繕に備える積立を設けます。年払いや数年ごとの支出を月額に直し、ローン返済と合計して比較すると、家賃だけでは見えなかった負担を把握できます。
頭金と諸費用を支払ったあとに残す生活予備費を決める
手元の預貯金をすべて頭金に使うと、病気や休職、急な出費への対応が難しくなります。生活予備費は生活費の数か月分を出発点に、収入の安定性や育休予定に合わせて決めましょう。
近い時期に必要な入園費用や車の買い替え代は、予備費と分けて確保します。登記や融資などの諸費用に加え、引っ越しや家具家電の購入費も忘れずに見積もります。
金利と返済期間ごとに試算し、毎月の返済額から購入予算を逆算する
毎月10万円を35年間、元利均等返済で支払う場合、金利が全期間年1パーセントなら借入額は約3540万円、年2パーセントなら約3020万円です。賞与返済と諸費用を含まない概算でも、金利で借入額が変わることがわかります。
借入額に住宅購入へ使える自己資金を足し、諸費用などを差し引いて、物件に使える予算を求めましょう。
住宅ローンの選び方で確認したい子育て世帯の注意点
金利の低さは気になるところですが、子育て中は収入の減少や保障の範囲も比較したい点です。毎月の返済額だけでなく、条件が変わったときに誰がどの負担を引き受けるかまで確認しておきましょう。
変動金利と固定金利は金利上昇時の家計への影響も比べる
変動金利を検討するなら、適用金利が上がった場合の返済額を試算します。返済額の急増を抑える仕組みがある商品でも、利息の負担そのものがなくなるわけではありません。こうした仕組みを設けていない商品もあります。
全期間固定金利は借入時に返済額を確定できます。一方、固定期間選択型は一定期間の終了後に金利が変わる可能性があるため、全期間固定と区別して比較することが必要です。
ペアローンや収入合算は片方の収入が減った場合も試算する
夫婦の収入を前提に借りる場合は、片方が時短勤務や退職をした後も返済できるかを確認します。借入額を増やせることと、家計に余裕があることは別です。
ペアローンは夫婦がそれぞれ契約するため、手数料などが二契約分発生する場合があります。収入合算は連帯保証型や連帯債務型などで扱いが異なり、住宅ローン控除や団体信用生命保険の対象者も確認が必要です。
返済期間を延ばす場合は総返済額と完済時の年齢を確認する
返済期間を長くすると月々の負担は下がりますが、借入額と金利などが同じなら利息の総額は増えます。完済時の年齢だけでなく、退職時点で残る借入額も調べましょう。
退職金で一括返済する予定でも、その全額を住宅ローンに使えるとは限りません。老後の生活費や修繕費を確保したうえで、退職後の収入でも返済を続けられるかを確認することが大切です。
団体信用生命保険と加入中の保険は保障の重複と不足を点検する
契約者が死亡した場合などにローン残高が弁済される団体信用生命保険は、商品によって保障条件が異なります。病気の診断だけで対象になるとは限らないため、支払条件を確認しましょう。
住居費の保障が確保できても、遺族の生活費や教育費は残ります。一般的なペアローンでは亡くなった人の借入れだけが弁済対象になるため、夫婦それぞれの保障を確認してから既存の保険を見直します。
出産前後・入園・入学と住宅購入のタイミングをどう合わせる?
入学までには引っ越したいと思うと、家探しを急ぎたくなることもあります。ただ、購入時期を先に決めすぎると、予算や通勤条件を十分に比べられない場合があります。家族の予定と住まいの条件を並べ、譲れない点を整理することから始めましょう。
出産前に買う場合は家族構成や働き方の変化を見込む
出産前の購入では、現在の通勤のしやすさだけでなく、保育施設への送迎や在宅勤務の場所も考えたい点です。子どもの人数が変わった場合に、部屋の使い方を変更できるかも確認します。
産後の家計がまだ見えない場合は、復職時期を遅らせた試算も用意しましょう。また、審査後から融資実行までの間に勤務状況が変わる予定があれば、金融機関への確認が必要です。出産と引き渡しが重なると手続きや引っ越しの負担も増えるため、日程には余裕を持たせます。
入園・入学前に買う場合は通園先や学区と引っ越し時期を確認する
希望する園や学校があるなら、物件を契約する前に自治体の窓口で条件を確認します。保育施設は、近くに住めば必ず入園できるわけではなく、申込時期や空き状況、転入予定者の手続きも自治体ごとに異なります。
学校については、住所に対応する学区や変更予定、転校手続きが確認事項です。注文住宅では工事や引き渡しが遅れる可能性もあるため、入学直前の引っ越しだけを前提にせず、遅れた場合の通学や仮住まいも検討しておくと予定を立てやすくなります。
埼玉県内・東京都内の住まい探しは物件価格と通勤・送迎の負担を比べる
地域を広げて探すときは、物件価格の差と合わせて交通費や車の維持費も計算しましょう。駅から離れることで購入費を抑えられても、車が必要になれば毎月の支出が増える場合があります。
朝の混雑時間帯に、自宅候補から園、駅、勤務先まで実際に移動すると、送迎を含む所要時間を確認できます。延長保育や病児保育の利用条件、親族に支援を頼める距離も判断材料です。地域名だけで決めず、日々の移動と家計を一緒に比べることが大切です。
子育て世帯が確認したい住宅ローンの優遇制度と住宅購入の支援
利用できる支援があれば、購入時や返済中の負担を抑える助けになります。ただし、制度を使えるつもりで予算を増やす前に、対象条件と申請時期の確認が必要です。制度は年度や入居時期などで変わるため、申込時点の公表資料を確認しましょう。
子どもの人数や年齢などに応じた金利優遇の対象条件
住宅ローンによっては、子どもの人数や年齢、夫婦の年齢などを条件に、一定期間の金利を引き下げる制度があります。対象になるかどうかは、人数だけでなく判定日や住宅の要件などにも左右されます。
妊娠中の子どもの扱いや必要書類、ほかの金利引下げとの併用も確認しましょう。優遇が借入期間中ずっと続くとは限りません。適用が終わった後の返済額まで比較し、当初の返済額だけで予算を決めないことが大切です。
住宅ローン控除の適用条件と所得税・住民税による控除額の違い
住宅ローン控除は、一定の条件を満たす場合に、年末の借入残高などをもとに計算した額を所得税から控除する仕組みです。所得税から控除しきれない分は、一定の限度内で翌年度の住民税から控除されます。
入居年、住宅の性能、床面積、所得、返済期間などで条件が異なります。制度上の控除可能額を、そのまま全額受け取れるわけではありません。育休や時短勤務で税額が下がると控除しきれない場合もあるため、夫婦それぞれの税額で試算します。原則として初年度の確定申告も必要です。
国や自治体の補助制度は対象住宅・申請期限・併用条件を確認する
補助制度を調べる際は、住宅の省エネ性能や世帯の条件に加え、契約や着工の時期も確認します。対象となる事業者による申請が必要な制度や、着工前の手続きを求める制度もあります。
受付期間中でも予算に達すると終了する場合があり、国と自治体の制度を必ず併用できるとは限りません。物件所在地の自治体と制度の運営窓口に確認しましょう。補助金の入金が引き渡し後になることもあるため、購入時に必要な現金とは分けて考えます。
おうちの買い方相談室 さいたま中央店で子育てに合わせた住宅予算を相談できます
物件を見始めたものの、教育費まで含めて予算を判断するのは難しいと感じることもあります。おうちの買い方相談室 さいたま中央店では、住まいの希望と家計の両方を伺い、返していける金額を整理します。購入時期や希望地域が決まっていない段階でも、一緒に検討できます。
住宅会社や金融機関とは異なる第三者の立場で資金計画を整理
住宅会社や金融機関とは異なる立場から、借入可能額だけに偏らない資金計画をお手伝いします。子どもの進学や働き方の希望を伺い、収入と支出が変わる時期を確認するところから始めます。
育休が長くなった場合や、私立進学を選んだ場合など、条件を変えた比較も大切にしています。住宅に使える金額と手元に残したい資金を分け、家族で判断するための材料を整理します。
保険などの固定費を見直し、教育費と住居費の配分を検討
毎月の支出に見直せる部分がないか、保険などの固定費を確認します。保険料を下げることだけを目的にせず、家族に必要な保障が残るかを確かめながら検討します。
支出を減らせた場合も、その分をすべて住宅予算へ回すとは限りません。教育費の積立や生活予備費に充てる選択も含めて、ご家庭が優先したいことに合わせた配分を一緒に考えます。
予算に沿った土地・住宅会社選びから見積もりの確認までサポート
資金計画で決めた予算をもとに、土地や住宅会社の選び方をご案内します。建物本体の価格だけで比較せず、付帯工事や外構など、見積もりに何が含まれているかを確認することも支援の一つです。
希望する間取りと費用のバランスを整理し、ご紹介した住宅会社への見学同行にも対応しています。建売住宅なども含め、ご家庭の条件に合わせて住まいを検討できます。
ほかで提案された資金計画の見直しや購入後の家計変化にも対応
すでに提案を受けていても、返済額に不安が残る場合は、見積書や返済予定表をもとに再確認できます。収入や金利などの前提をそろえ、負担が気になる理由を整理します。
購入後も、出産や転職による家計の変化、修繕費の準備などをご相談いただけます。家を買う時点だけでなく、暮らしが変わった後の収支も見直しながら、返済を続けるための選択肢を考えます。
子育てと住宅ローンの関係に関するよくある質問
子どもの人数や育休が、住宅ローンの申込みにどう関わるのか気になりますよね。ここでは、審査に関する疑問と、子育て中のお金の使い方を整理します。金融機関ごとに扱いが異なる点は、申込み前の確認が必要です。
子どもの人数は住宅ローンの審査に影響しますか?
子どもの人数だけで一律に借入額が決まったり、審査に通らなくなったりするわけではありません。金融機関は収入や勤務状況、既存の借入れなどを確認し、扶養状況や生活費を判断材料にする場合もあります。
審査上は借りられても、子どもが増えると家計から返せる額は変わります。審査への影響と、実際の生活への影響を分けて考えることが大切です。
育休中でも住宅ローンを申し込めますか?
育休中の申込みに対応する金融機関はあります。ただし、復職の予定や収入の確認方法、融資実行の条件は商品によって異なり、復職予定証明書などを求められる場合があります。
育休前の収入をどのように評価するかも一律ではありません。申込みが可能かという点に加え、育休中の返済と復職後の時短勤務を織り込んだ収支で、無理がないかを確認しましょう。
児童手当を毎月の返済に充てても大丈夫ですか?
家計全体の収入として扱うことはできますが、児童手当がなければ返済できない計画には注意が必要です。支給には対象年齢などの条件があり、住宅ローンの返済期間を通じて受け取れる収入ではありません。
手当を住居費に回す場合も、教育費を別に準備できているかを確認しましょう。給与などの継続的な収入で返済し、手当は教育費に積み立てる形なら、目的別に管理しやすくなります。
教育費の貯蓄と住宅ローンの繰り上げ返済はどちらを優先すればよいですか?
まず、近い時期に必要な教育費と生活予備費を確保することが基本です。繰り上げ返済で利息を減らせても、使った現金を必要なときに引き出すことはできません。
そのうえで、住宅ローンの金利、手数料、控除への影響を比較します。繰り上げ返済によって控除の返済期間要件を満たさなくなる場合もあるため、手元資金と制度の条件を確認して判断しましょう。
まとめ|子育て中のマイホーム予算は返していける額から考えましょう
子育てと住宅ローンの関係を考えるうえで大切なのは、今の年収だけで購入予算を決めないことです。金融機関の借入可能額は審査上の判断であり、教育費や家族の希望に合った返済額とは限りません。育休や時短勤務による収入の減少、進学時の支出を見込んで、家計から支払える金額を確かめましょう。
予算づくりは、手取り収入から生活費、教育費、将来の積立額を差し引くところから始まります。残った金額をすべてローン返済に使わず、税金や保険料、修繕費も住居費に含めることが必要です。頭金や諸費用を支払った後に、どれだけ現金を残せるかも確認します。
住宅ローンを比べるときは、金利上昇や片方の収入減少を想定し、退職時の残高まで確認しておくと判断しやすくなります。支援制度は負担軽減に役立ちますが、利用条件や入金時期を確かめ、受給を前提に予算を広げすぎないことも大切です。
家族で話し合う際は、希望する暮らしと教育方針に加え、通勤や送迎に使える時間も共有してみてください。すべてを決める必要はありません。迷っている点を整理するだけでも、住まい選びの条件が具体的になります。
個別相談に向けては、給与明細や源泉徴収票、預貯金と借入れの残高、毎月の支出がわかる資料をそろえると、実際の家計に沿って検討できます。物件の見積書や保険の契約内容がわかる資料があれば、併せて確認できます。
おうちの買い方相談室 さいたま中央店では、第三者の立場で資金計画を整理し、必要に応じて固定費の見直しや土地、住宅会社選びまでお手伝いします。教育費を残しながら返していける予算を、ご家族の働き方や暮らしの希望に合わせて一緒に考えます。
