blog
マイホームの予算は年収だけで決めない!見落としやすい教育費と老後資金
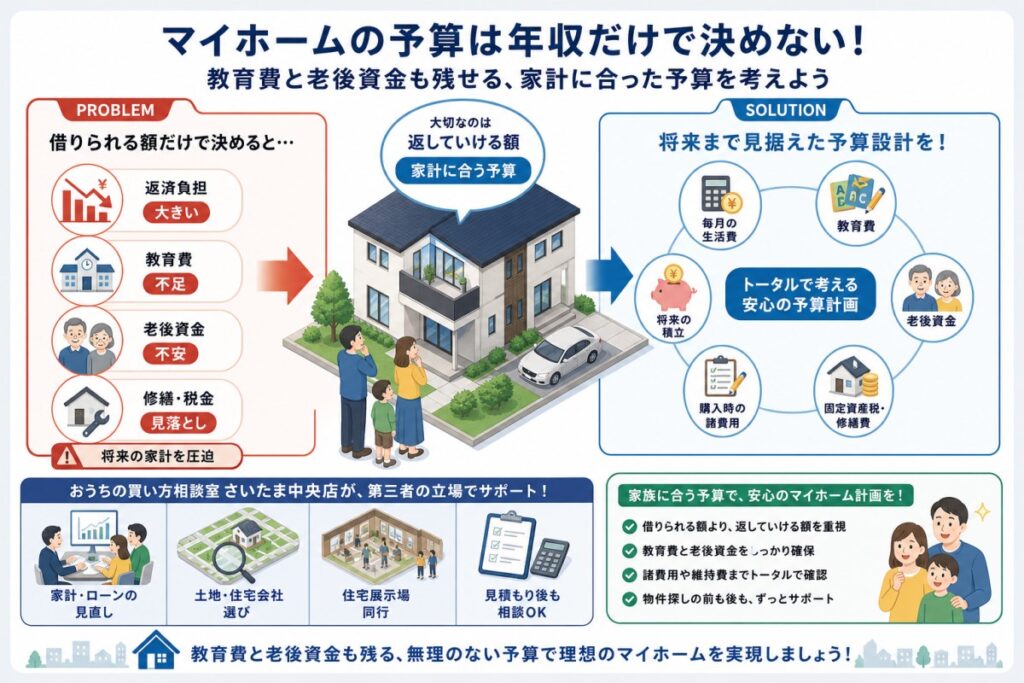
住宅ローンを払いながら、子どもの進学費用や老後のお金も残せるのか、マイホームの予算を考えると気になりますよね。購入予算は、年収だけでなく、毎月の家計と将来の支出から決めることが大切です。同じ年収でも、家族構成や貯蓄、働き方によって返済に回せる金額は変わります。本記事では、購入時の諸費用や教育費、退職後の生活費も踏まえて、無理なく返していける予算の決め方を紹介します。
マイホームの予算はいくら?年収の目安だけでは決められない理由
自分たちの年収なら、いくらの家を買えるのか。物件を探し始めると、まず知りたくなることですよね。ただ、年収から計算した金額だけでは、購入後に貯蓄を続けられるかまではわかりません。目安となる数字の意味を知り、実際の家計と照らし合わせて考えましょう。
年収倍率は購入価格の目安、返済負担率は収入に対する年間返済額の割合
年収倍率とは、住宅の購入価格が額面年収の何倍に当たるかを示す数字です。たとえば、年収800万円で4,000万円の住宅を購入する場合は5倍になります。ただし、頭金や金利、返済期間は反映されません。
一方、返済負担率は、年収に対する年間返済額の割合です。年間返済額120万円、額面年収600万円なら20パーセントになります。金融機関の審査では、車などの借り入れも含めて判断されるため、住宅ローンだけで計算しないことが大切です。
世帯年収600万円・800万円・1,000万円でも家族構成や貯蓄で変わる予算
同じ世帯年収でも、子どもの人数や進路、現在の貯蓄によって使える住宅予算は変わります。年収600万円でも教育資金をすでに準備している家庭と、年収1,000万円でこれから子ども二人の私立進学に備える家庭では、必要な積立額が異なります。
年収800万円の共働き家庭なら、育休や時短勤務による収入の変化も確認したい点です。今の合計年収が返済期間中ずっと続くとは限らないためです。
借りられる金額と無理なく返せる金額は分けて考えましょう
金融機関が提示する借入可能額は、審査基準に基づく上限の目安です。家族旅行や習い事、退職後の貯蓄まで保証するものではありません。
予算を決めるときは、今後も続けたい暮らしに必要なお金を先に確保します。そのうえで毎月返せる金額を計算すれば、借入可能額いっぱいまで借りる必要があるのかを落ち着いて判断できます。
物件価格だけでなく、購入時にかかる費用の総額を確認しましょう
広告の価格なら手が届きそうでも、契約や引っ越しに必要なお金を加えると予算を超えることがあります。住宅の価格と、入居までに必要な総額は分けて確認しましょう。費用の金額だけでなく、支払う時期を把握しておくことも大切です。
注文住宅は土地代・建築費に加えて付帯工事費や外構費も確認
注文住宅の見積もりでは、建物本体以外の工事範囲を確かめます。地盤改良、給排水の引き込み、古い建物の解体、駐車場やフェンスの工事などは、別途費用になる場合があります。
土地の形状や道路との高低差によっても工事費は変わります。土地を契約する前に、希望する家を建てるための工事内容と概算額を確認し、未確定の費用には予備費を設けておきましょう。
建売住宅・マンションは販売価格に含まれる設備や費用をチェック
完成した住まいでも、見学時の設備がすべて販売価格に含まれるとは限りません。照明、エアコン、カーテンレール、網戸などの扱いは物件ごとに確認が必要です。
マンションでは、購入時に修繕積立基金などの支払いが必要になることもあります。見学時には、標準設備と追加注文の区別、引き渡し時に必要な費用を書面で確認すると比較しやすくなります。
登記費用・ローン手数料・仲介手数料などの諸費用を整理
購入価格とは別に、登記費用や住宅ローンの手数料、契約に伴う税金、火災保険料などがかかります。仲介会社を通して購入する場合は、仲介手数料も確認しましょう。
諸費用は取引形態や借入条件によって異なるため、一律の割合だけで決めず、項目別の見積もりを取ることが基本です。融資実行前に支払う費用については、現金で用意する必要があるかも確認します。
引っ越し代や家具・家電の購入費まで含めた総予算を把握
入居準備のお金も、最初から住宅予算に含めておきたい費用です。引っ越し代に加え、家具や家電の購入、インターネットの開通工事などを洗い出します。
今の家具を使うものと買い替えるものに分ければ、入居時の支出を調整できます。購入費用を支払った後に、生活費や教育資金がいくら残るかまで確認しておきましょう。
教育費と住宅ローンが重なる時期を見据えて予算を考えましょう
今の保育料や習い事の費用だけなら返済できても、進学後の家計は気になりますよね。教育費は毎年同じ額ではなく、入学時や大学在学中などに支出が集中します。住宅ローンと重なる時期を先に見つけておくと、必要な備えが具体的になります。
子どもの人数と年齢から進学時期を年表に整理
まずは、子どもと親の年齢を一年ごとに並べ、小学校から大学までの入学予定年を書き込みます。きょうだいの大学在学期間が重なる年や、親の退職と進学が近い年を確認しましょう。
同じ年表に住宅ローンの返済額と貯蓄予定額を加えると、支出が増える時期を把握できます。将来の出産を希望している場合は、家族が増えた場合の家計も別に作って比較すると役立ちます。
公立・私立の進路別に授業料や塾代、大学進学費用を見積もる
進路がまだ決まっていなくても、公立中心の場合と私立を含む場合を分けて見積もれます。授業料だけでなく、塾代、受験料、通学費、教材費なども対象です。
大学は学部や修業年数、自宅通学か下宿かによって必要額が変わります。国の学習費調査や希望校の学費情報を参考にし、調査年や含まれる費用を確認しましょう。授業料支援制度は、利用条件も併せて調べます。
入学金や下宿費など、まとまった支出に備える積立額を計算
入学前後には、入学金や前期授業料、住まいの契約費用などがまとまって必要になります。支払期限から逆算して、準備する金額と時期を決めることが大切です。
たとえば、現在の教育用貯蓄とは別に10年で300万円を準備するなら、運用益を見込まない積立額は月2万5,000円です。これは計算例であり、進学費用全体の目安ではありません。必要額は希望する進路に合わせて調整します。
育休・時短勤務による収入減と教育費の増加を家計に反映
共働きの収入を前提に借りる場合は、育休中や時短勤務中の手取り額でも家計を確認しましょう。給付の対象や支給時期、勤務先の給与制度によって、使えるお金は変わります。
復職後には保育料や送迎に伴う交通費が発生する場合もあります。収入が戻る時期を早めに設定しすぎず、勤務時間をすぐには延ばせない場合も試算しておくと、借入額を判断しやすくなります。
老後資金を残すには、完済年齢と退職後の家計も確認が必要です
子どもの教育費を優先するうちに、老後の準備が後回しになることもあります。住宅ローンは長期間続くため、毎月の返済額だけでなく、何歳まで返済するのかも大切な確認点です。退職後に残る返済と生活費を一緒に考えましょう。
30代・40代からの借り入れは返済期間と退職時の残債を確認
35歳で35年返済を始めると完済は70歳、40歳なら75歳になります。返済期間を長くすると毎月の負担を抑えられますが、退職後まで返済が続く可能性があります。
確認したいのは、退職予定年齢でのローン残高と、その後の毎月の返済額です。金融機関の返済予定表などを使い、60歳や65歳の時点でいくら残るかを把握します。退職後の就労収入を見込む場合も、働く期間や収入が想定を下回った場合を確認しましょう。
年金の見込額と生活費から老後に必要な積立額を考える
老後資金は、一律の目標額ではなく、年金などの収入と生活費の差から考えます。公的年金の通知や照会サービスで見込額を確認し、税金や社会保険料が差し引かれることも考慮しましょう。
仮に毎月の不足額が3万円なら、25年間では900万円になります。ただし、これは物価の変化や臨時支出を含まない計算です。住宅の修繕、医療や介護への備えを別に見積もり、退職時の貯蓄見込額との差を現役中の積立額に反映します。
退職金での一括返済や繰り上げ返済は手元資金とのバランスを確認
利息を減らすために繰り上げ返済をしたくても、貯蓄を使い切る計画には注意が必要です。返済後に教育費や修繕費が不足すると、別の借り入れが必要になるおそれがあります。
退職金で完済する場合も、生活費として残る金額を確認しましょう。退職金の支給条件や見込額は勤務先で確かめ、全額を返済に充てる前提にしないことが大切です。利息の軽減額に加え、手数料や住宅ローン控除への影響も比較して判断します。
毎月の家計から逆算する、マイホーム予算の決め方
ここまで整理した教育費と老後資金を、毎月の家計に組み込んでみましょう。先に物件価格を決めるのではなく、返済に使える金額から借入額を求める順番です。直近の支出だけでなく、年間の支払いも含めて計算すると実態に近づきます。
手取り収入から生活費・教育費・老後資金の積立額を差し引く
計算の出発点は、税金や社会保険料を差し引いた手取り収入です。ここから住居費以外の生活費と、教育費や老後資金の積立額を引きます。
たとえば、手取り月45万円から生活費25万円、各種積立8万円を差し引くと、住居費に使える金額は12万円です。この12万円をすべてローン返済に使うのではなく、税金や修繕費もここから確保します。
固定資産税・保険料・修繕費、マンションの管理費も月額に換算
持ち家では、ローン以外にも継続的な支払いがあります。固定資産税や対象地域の都市計画税、保険料などは、年間負担額を12か月で割って家計に入れましょう。
戸建ては外壁や屋根、設備交換に備えた積立が必要です。マンションでは管理費や修繕積立金、駐車場代を確認します。修繕積立金は将来増額される場合があるため、現在の金額だけでなく長期修繕計画も確認します。
毎月返せる金額をもとに金利・返済期間別の借入額を試算
返済額を月10万円、期間を35年、元利均等返済、ボーナス返済なしとすると、借入額は金利によって変わります。全期間同じ金利と仮定した場合、年1パーセントで約3,540万円、年2パーセントで約3,020万円です。
この試算には手数料などを含みません。実際には金利の種類や融資条件を確認し、返済期間を短くした場合も比較して、家計に合う借入額を決めましょう。
生活防衛資金を確保し、購入に使える自己資金を決める
貯蓄の全額を頭金に回さず、病気や休職などに備える生活防衛資金を残します。必要額は、毎月の生活費と、収入が減ったときに備えたい期間から考えます。
近い将来に支払う教育費や車の買い替え費用も、購入資金とは分けましょう。借入額に購入用の自己資金を足した金額が総予算となり、そこから諸費用や入居準備費を引いた金額が物件に使える予算です。
金利上昇やボーナス減少があっても赤字にならないか確認
変動金利を検討するなら、金利が上がった場合の返済額でも貯蓄を続けられるか試算します。返済額の見直し方法は金融機関や商品によって異なるため、契約条件の確認が必要です。
ボーナスは支給額が変わる可能性があります。毎月の返済を通常の給与で賄い、ボーナスが減っても年間収支が赤字にならないかまで確かめましょう。
希望の住まいが予算を超えたときに見直したいこと
希望する家が予算を超えても、すぐに借入額を増やす必要はありません。条件の組み合わせを変えることで、支出を抑えられる場合があります。家族が大切にしたい暮らしを確認し、住まいの価格と購入後の生活費を一緒に見直しましょう。
広さ・設備・立地の優先順位を家族で整理
最初に、譲れない条件と調整できる条件を分けます。たとえば、通学距離は維持しながら延床面積を小さくする、設備の仕様を変更するといった考え方です。
家具の配置や家事動線を具体的に確認すれば、必要な広さも判断しやすくなります。ただし、断熱性能や構造、防水など、後から変更しにくい部分は慎重に検討しましょう。初期費用だけでなく、光熱費や修繕にも関わります。
埼玉県内・東京都内の候補地を通勤費や車の維持費も含めて比較
土地や物件の価格が低くても、交通費や車の維持費が増えると家計全体の負担は変わります。埼玉県内と東京都内で比較する際は、勤務先の通勤手当の範囲や駐車場代も確認したい点です。
駅からの距離だけでなく、保育園への送迎や買い物で車が必要かも考えましょう。候補地ごとに毎月の移動費と通勤時間を書き出すと、価格だけではわからない違いを比べられます。
注文住宅・建売住宅・中古住宅を改修費も含めた総額で検討
住まいの種類を広げると、予算に収まる条件を探しやすくなります。比較するときは、注文住宅の追加工事費や建売住宅の設備費、中古住宅の改修費までそろえて計算します。
中古住宅は、見た目の改装だけでなく、屋根や外壁、給排水設備などの状態確認が大切です。契約前に建物の調査や改修見積もりを検討し、購入直後に必要な費用と数年後の修繕費を分けて把握しましょう。
保険や通信費の見直しは、必要な保障や生活への影響も確認
固定費を減らせれば、住宅費や貯蓄に回せる金額を調整できます。ただし、保険料の安さだけで判断せず、死亡時や就業不能時に必要な保障を確認しましょう。
住宅ローンの団体信用生命保険と既存の保障が重なる部分は、見直しの検討材料です。通信費も利用状況や解約条件を確かめます。削減できた分をすべて借入増額に回さず、将来の支出への備えに残す選択もあります。
おうちの買い方相談室 さいたま中央店で相談できるマイホームの予算
数字を整理しても、どこまで住宅に使ってよいのか判断に迷うことがありますよね。おうちの買い方相談室 さいたま中央店では、家計と将来の希望を伺いながら、返していける予算を一緒に考えます。物件探しを始める前も、見積もりが出た段階もご相談いただけます。
住宅会社や金融機関とは異なる第三者の立場で資金計画を一緒に整理
ご相談では、年収だけでなく、毎月の支出、貯蓄、子どもの進路、退職後の暮らしを確認します。そのうえで、教育費と老後資金を残せる返済額を整理する進め方です。
住宅会社や金融機関とは異なる立場から、住宅購入に関するお金の知識をもとに助言します。希望する住まいの条件と家計の両方を確認し、購入後の生活まで見据えた資金計画を一緒に作ります。
すでに提案された予算や住宅ローンの返済計画も見直しを相談
提示された返済額が家計に合っているか、別の視点で確かめたい場合もご相談いただけます。見積書や返済計画を確認し、諸費用の不足や将来の支出が反映されているかを整理します。
月々の返済額だけではなく、完済年齢や退職時の残高も確認することが大切です。以前の提案で気になった点や、家族で意見が分かれている条件も伺い、見直す項目を具体的にしていきます。
予算に合う土地・住宅会社の紹介から住宅展示場への同行まで対応
資金計画を実際の住まい選びにつなげられるよう、ご要望に沿った土地や住宅会社の選び方をご案内します。注文住宅だけでなく、建売住宅や仲介にも対応しています。
ご紹介した住宅会社の見学では、住宅展示場への同行も可能です。見積もりや間取りを確認し、希望する設備や広さを選んだ場合に総額がどう変わるか、予算と照らし合わせて検討を支えます。
購入後の修繕や家族の変化に伴うお金の悩みも相談
入居後も、修繕やリフォーム、出産や働き方の変化に伴う家計の相談に対応しています。住宅ローン控除に関する手続きの確認もお手伝いします。
購入時の計画と実際の暮らしに違いが出たときは、収支や積立額を見直す機会です。住宅ローンの返済だけに目を向けず、その時点で必要な教育費や生活費を含めて、今後の家計を一緒に整理します。
マイホームの予算に関するよくある質問
予算の考え方がわかってきても、頭金やほかの借り入れなど、個別に確認したい点は残りますよね。ここでは、住宅購入前に整理しておきたい四つの疑問にお答えします。融資条件や制度の内容は、申込先や購入時期に合わせて確認しましょう。
頭金なしでも購入できますか?諸費用や手元資金は必要ですか?
金融機関の審査や物件の条件によっては、頭金なしで購入できます。ただし、頭金が不要でも、契約時の手付金などを一時的に現金で用意する場合があります。
諸費用まで借りられる商品でも、対象費用や融資時期はそれぞれ異なります。また、借入額が増えると返済額や利息負担も増えるため、頭金を入れる場合と比較しましょう。購入後の生活に備える手元資金は別に確保することが大切です。
住宅ローンの返済額は今の家賃と同じなら大丈夫ですか?
家賃と返済額が同じでも、住居費全体が同じになるとは限りません。持ち家では、固定資産税や保険料、修繕費などが加わります。
マンションなら管理費や修繕積立金、駐車場代も確認が必要です。現在の家賃や共益費と、購入後の住居費総額を比較しましょう。さらに、今の家計で教育費や老後資金の積立ができているかも、返済額を判断する材料になります。
車のローンが残っていると住宅購入の予算に影響しますか?
車のローンは、住宅ローンの審査と日々の家計の両方に影響します。金融機関では、ほかの借り入れを含めた年間返済額を確認するため、住宅ローンの借入可能額が変わる場合があります。
相談時には残高、毎月の返済額、完済予定を整理しましょう。先に完済すれば家計の負担は減りますが、貯蓄も減少します。住宅購入時の支払いと生活防衛資金が残るかまで確認して判断することが大切です。
住宅ローン控除や補助金は購入予算に含めてもよいですか?
資金計画の参考にはできますが、適用や受給を確認できるまでは、予算を増やす前提にしないほうが堅実です。住宅ローン控除は、住宅の要件や所得、納税額などによって実際の控除額が変わります。
補助金にも申請期限や予算枠、着工時期などの条件があります。受け取る時期が購入代金の支払いより後になる場合もあるため、制度を利用できない場合でも必要な支払いができる計画にしましょう。
まとめ|マイホームの予算は教育費と老後資金を含めて決めましょう
マイホームの予算は、年収から求めた借入可能額だけでなく、購入後も続けたい暮らしから考えることが大切です。同じ年収でも、子どもの人数や進路、働き方、貯蓄によって無理なく返せる金額は変わります。
まずは手取り収入から生活費と教育費、老後資金の積立額を差し引き、住居費に使える金額を確認しましょう。そこから固定資産税や保険料、修繕費などを確保し、残った金額をもとに住宅ローンを試算します。物件価格だけでなく、諸費用や引っ越し代を含めた総額で判断することも忘れたくない点です。
進学が重なる年や退職する年の家計を確認すれば、今の収支だけでは見えない課題を把握できます。希望の住宅が予算を超える場合は、広さや設備、立地の優先順位を整理し、購入後の交通費や維持費まで含めて比較してみましょう。
個別相談に向けては、毎月の手取り収入と支出、現在の貯蓄、借り入れの残高をメモにまとめておくと、話を進めやすくなります。子どもの進学の希望や、今後の働き方、退職予定年齢もわかる範囲で整理してください。検討中の物件資料や見積書があれば、予算との比較に役立ちます。すべての数字や希望を確定させる必要はなく、まだ決められない点を分けておくだけでも十分です。
おうちの買い方相談室 さいたま中央店では、住宅会社や金融機関とは異なる第三者の立場で、家計の確認から土地や住宅会社選びまでお手伝いしています。すでに提案された返済計画の見直しにも対応し、ご家族の教育費と老後資金を残しながら、返していける予算を一緒に考えます。
