blog
家づくりで不安なお金、借りられる額に潜む落とし穴
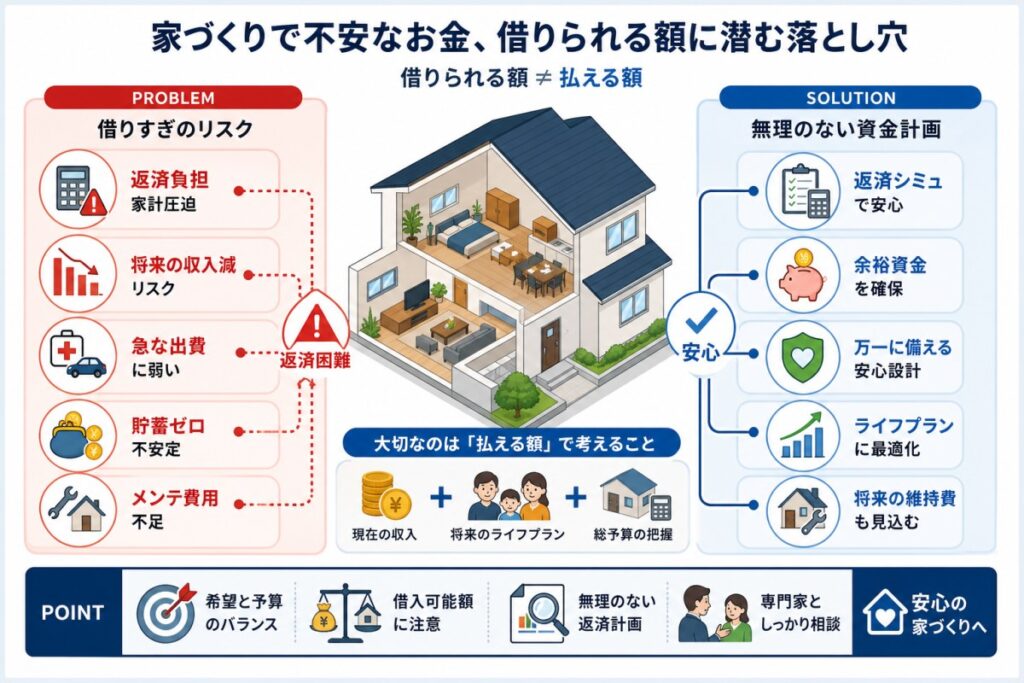
家づくりでお金が不安になるのは、借りられる額と返していける額がずれやすいためです。住宅ローン、土地代、諸費用、教育費、老後資金まで一緒に見ると、予算の輪郭がはっきりします。本記事では、家計に無理のない家づくりの考え方を整理します。
家づくりの不安はお金の全体像を見える形にすると整理しやすくなります
家づくりを考え始めると、間取りや土地探しの前に、お金の不安が頭に浮かびやすいものです。住宅ローンはいくらまで借りられるのか、月々の返済は今の家計で続けられるのか、教育費や車の買い替えと重なっても大丈夫なのか。こうした不安は、金額を分けて紙や表に書き出すことで整理しやすくなります。
予算が決まらないまま住宅会社を回ると迷いやすくなる理由
住宅会社ごとに建物の仕様、標準工事の範囲、提案される設備が違います。予算の基準がないまま見学を重ねると、よさそうな設備や広い間取りに気持ちが動き、最初に考えていた金額から離れやすくなります。先に家計から見た上限を決めておくと、提案内容を冷静に比べやすくなります。
土地代・建物代・諸費用を分けて考える基本
家づくりの総額は、土地代と建物代だけでは決まりません。登記費用、住宅ローンの手数料、火災保険、外構工事、引っ越し費用なども必要です。たとえば総予算を決めるときは、土地、建物、諸費用、入居後の準備費に分けて考えると、あとから必要な支払いに慌てにくくなります。
家計に無理がない月々の返済額を先に確認する大切さ
借入額から予算を考えるより、今の暮らしで無理なく払える月々の返済額から逆算するほうが現実に合いやすいです。食費、通信費、保険料、習い事、車の維持費、帰省や旅行の費用など、日々の支出も生活の一部です。住宅ローンを払った後に、必要な貯蓄が続けられるかを先に見ておくことが大切です。
借りられる額と返していける額は同じではありません
住宅ローンの事前審査で示される金額を見ると、この金額までなら家を買えると考えたくなることがあります。一方で、金融機関が見る借入可能額と、家族が毎月の暮らしの中で返していける額は別のものです。ここを分けて考えるだけで、家づくりの不安はかなり具体的になります。
金融機関の借入可能額だけで判断しないほうがよい理由
金融機関は年収、勤務先、勤続年数、他の借入、返済負担率などをもとに審査します。ただし、家族ごとの生活費の使い方までは細かく反映されません。同じ年収でも、車を持つ家庭、教育費を手厚く考える家庭、親への仕送りがある家庭では、住宅に使える金額が変わります。
返済負担率に含まれにくい教育費や車の費用
返済負担率は住宅ローンなどの返済が年収に対してどの程度かを見る目安です。ただ、将来の塾代、進学費用、車検、車の買い替え、家電の買い替えまでは十分に見えにくい面があります。30代から40代のご家庭では、住宅ローン返済と子どもの教育費が重なる時期を確認しておくと判断しやすくなります。
ボーナス払いを組む前に確認したい家計の変化
ボーナス払いを入れると、毎月の返済額を抑えられる場合があります。ただし、勤務先の業績や働き方の変更により、ボーナス額が変わる可能性もあります。ボーナスは固定資産税、帰省、家電購入、車関連費にも使われやすいお金です。返済に組み込む前に、減った場合でも家計が回るかを確認することが必要です。
住宅ローンで不安になりやすい金利と返済期間の考え方
住宅ローンの不安は、金利の種類や返済期間を見たときに強くなりやすいです。変動金利と固定金利の違い、35年返済の意味、繰り上げ返済の考え方を知っておくと、自分たちに合う借り方を選びやすくなります。大切なのは、目先の返済額だけでなく、将来の家計と一緒に見ることです。
変動金利と固定金利で毎月返済額が変わる仕組み
変動金利は、金利情勢によって返済額や利息の負担が変わる可能性があります。固定金利は、一定期間または全期間の金利が決まるため、返済額の見通しを立てやすい特徴があります。どちらが合うかは、家計の余裕、貯蓄額、収入の安定性、金利上昇時に対応できるかで変わります。
35年返済を選ぶときに見ておきたい完済時の年齢
35年返済は月々の返済額を抑えやすい一方で、完済時の年齢を確認する必要があります。35歳で借りると完済は70歳、40歳で借りると75歳になります。定年後も返済が続く場合は、退職金に頼りすぎない形で、繰り上げ返済や借り換え、老後資金とのバランスを考えておくと安心材料になります。
繰り上げ返済を前提にしすぎない資金の残し方
繰り上げ返済は利息の負担を抑える手段の一つです。ただし、手元資金を減らしすぎると、病気、車の故障、家の修繕、転職時の収入減に対応しにくくなります。住宅ローンを早く減らすことだけを優先せず、生活費の予備資金と教育費の準備を残したうえで考えることが大切です。
家づくりの予算に入れ忘れやすい費用を確認しましょう
家づくりの見積もりを見ていると、建物本体の価格に目が向きやすくなります。けれども、実際の支払いは本体価格だけでは終わりません。契約時、ローン手続き時、引き渡し前後、入居後に必要な費用を分けて確認すると、総額の見落としを減らせます。
登記費用・火災保険・住宅ローン手数料などの諸費用
土地や建物を取得すると、所有権や抵当権に関する登記費用がかかります。住宅ローンを利用する場合は、事務手数料、保証料、印紙代なども確認が必要です。火災保険や地震保険は補償内容と期間によって金額が変わります。これらは数十万円から百万円単位になることもあるため、早めに予算へ入れておきたい費用です。
外構工事・カーテン・照明・家具家電にかかる費用
駐車場、フェンス、門柱、庭まわりなどの外構工事は、建物本体とは別に見積もられることがあります。カーテン、照明、エアコン、ダイニングセット、冷蔵庫、洗濯機なども入居時に必要になりやすい項目です。今使っている家具家電を持ち込むのか、新居に合わせて買い替えるのかで費用が変わります。
固定資産税や修繕費など入居後に続く支出
住み始めた後は、固定資産税や都市計画税が毎年かかります。戸建ての場合は、屋根、外壁、給湯器、設備機器などの修繕費も将来必要です。マンションの場合は管理費や修繕積立金があります。入居後の支出まで見込んでおくと、住宅ローン返済だけで家計を判断する危うさを避けやすくなります。
将来の暮らしから逆算すると家づくりの不安を減らしやすくなります
今の家計だけを見ると払えそうに感じても、家族の暮らしは年齢とともに変わります。子どもの進学、働き方の変更、親の介護、自分たちの老後など、時期ごとの支出を重ねて見ると、住宅予算の上限が見えやすくなります。将来を細かく当てる必要はありませんが、起こりやすい変化を先に置いて考えることが大切です。
子どもの進学時期と住宅ローン返済が重なる時期
教育費は、幼児期、小学生、中学生、高校生、大学生で金額のかかり方が変わります。特に塾代や大学進学費用は、住宅ローン返済と同時期に重なることがあります。子どもの年齢をもとに、何年後にどの支出が増えそうかを表にすると、返済額を上げすぎていないか確認しやすくなります。
産休・育休・転職など収入が変わる可能性
共働き世帯では、現在の世帯年収を基準に住宅ローンを考えることがあります。一方で、産休や育休、時短勤務、転職、独立、親の介護などで収入が変わる可能性もあります。一時的に収入が下がったときでも返済を続けられるか、片方の収入を中心に見た場合の家計も確認しておくと判断の幅ができます。
老後資金を残しながら住宅予算を考える視点
住宅ローンの返済を優先しすぎると、老後資金の準備が後回しになることがあります。退職後の生活費、医療費、住まいの修繕費を考えると、現役時代から少しずつ貯蓄を続ける仕組みが必要です。住宅予算は、家を買う瞬間の金額ではなく、買った後の数十年の暮らしと並べて考えることが大切です。
住宅会社や土地選びで迷ったときに確認したいポイント
住宅会社や土地を比べるときは、表に見えている価格だけで判断しにくい場面があります。坪単価、見積もりの範囲、土地の条件は、それぞれ確認する視点が違います。家づくりの不安を減らすには、比較する項目をそろえたうえで、自分たちの予算に合うかを見ていくことが必要です。
坪単価だけで比べると総額が見えにくくなる理由
坪単価は建物価格を比べる目安になりますが、会社ごとに含まれる内容が違うことがあります。キッチンや浴室の仕様、収納、断熱材、窓、付帯工事がどこまで入っているかで総額は変わります。坪単価が低く見えても、必要な工事や設備を足すと予算を超える場合があるため、総額で確認することが大切です。
見積もりに含まれる工事と含まれない工事の確認
見積もりを見るときは、本体工事、付帯工事、設計費、申請費、地盤調査、外構工事、照明、カーテン、エアコンなどの扱いを確認します。含まれていない項目があると、契約後に追加費用として出てくることがあります。わからない項目はその場で確認し、書面で残しておくと後の行き違いを防ぎやすくなります。
土地の価格だけでなく地盤改良費や周辺環境も見る必要性
土地は価格と広さだけでなく、地盤、道路との高低差、上下水道の引き込み、日当たり、周辺道路、駅や学校までの距離も確認が必要です。地盤改良費や造成費がかかる土地は、購入価格が抑えられていても総額が上がることがあります。現地を歩き、朝夕の交通量や生活動線を見ることも役立ちます。
家づくりを進める前に夫婦で話しておきたいこと
家づくりは、間取りやデザインの好みだけでなく、お金の使い方を夫婦で合わせていく作業でもあります。毎月の支出感覚、貯蓄の残し方、親からの援助の有無などを先に話しておくと、住宅会社との打ち合わせでも判断がぶれにくくなります。話しにくいお金のことほど、早めに言葉にしておくと安心です。
理想の間取りより先に毎月の支出感覚を合わせる
広いリビング、収納、書斎、ランドリールームなど、理想の間取りを考える時間は楽しいものです。ただ、毎月の返済額に対する感覚が夫婦で違うと、予算を決める場面で迷いやすくなります。外食、旅行、習い事、車、貯蓄にどのくらいお金を使いたいかを話し合うと、家にかけられる金額が見えやすくなります。
頭金を出す金額と手元に残す貯蓄額を決める
頭金を入れると借入額を抑えられますが、貯蓄を減らしすぎると入居後の急な支出に対応しにくくなります。生活費の半年分、教育費の一部、車や家電の買い替え費用など、残しておきたいお金を先に決めることが大切です。頭金の額は、返済額だけでなく手元資金とのバランスで考える必要があります。
親からの援助や贈与を受ける場合の確認事項
親から住宅資金の援助を受ける場合は、金額、受け取る時期、贈与税の扱いを確認します。住宅取得等資金の贈与に関する制度は、条件や期限が決められているため、利用前に最新情報を確認することが必要です。夫婦どちらの親から受けるのか、登記の持分に影響があるのかも含めて整理しておきましょう。
おうちの買い方相談室 さいたま中央店でできる家づくりの不安相談
家づくりのお金は、住宅会社、金融機関、保険、土地探しが関わるため、一つの窓口だけでは全体を見えにくいことがあります。おうちの買い方相談室 さいたま中央店では、住宅購入の前に家計と予算を一緒に確認し、借りられる額ではなく返していける額を考える相談を行っています。
住宅会社や金融機関ではない第三者目線で予算を確認
住宅会社は建物の専門家、金融機関は融資の専門家です。一方で、家計全体を見ながら中立の立場で予算を確認する場があると、判断材料を整理しやすくなります。おうちの買い方相談室 さいたま中央店では、住宅購入診断士の知識をもとに、見積もりや返済計画を生活目線で確認します。
埼玉県全般と東京都内の土地探しや住宅会社選びを相談
埼玉県全般や東京都内で家づくりを考える場合、エリアによって土地価格、通勤時間、教育環境、道路条件が変わります。土地だけを先に決めると、建物や諸費用に使える予算が足りなくなる場合もあります。希望する暮らし方と総予算を合わせながら、土地探しや住宅会社選びを進めることが大切です。
保険や固定費の見直しを含めた無理のない住宅予算づくり
住宅予算を考えるときは、収入を増やすことだけでなく、毎月の固定費を見直すことも役立ちます。保険料、通信費、サブスク費用、車関連費などを確認すると、住宅ローンに回せる金額が見えやすくなる場合があります。削ることを目的にするのではなく、家族に必要な保障や支出を整理することが大切です。
マイホームFPと住宅購入診断士による購入前後のお金の確認
マイホームFPは、住宅購入に関するお金を中心に確認する専門家です。住宅購入診断士は、住宅会社や金融機関とは別の立場で、購入判断を整理する知識を持っています。購入前の予算確認だけでなく、住宅ローン控除、修繕費、入居後の家計変化についても相談できます。
家づくりの不安に関するよくある質問
家づくりのお金については、相談の前から同じような疑問を持つ方がいます。ここでは、年収、頭金、事前審査、相談のタイミングについて、考え方の基本をまとめます。具体的な金額は家庭ごとに変わるため、目安をそのまま当てはめず、家計全体と一緒に確認することが大切です。
年収600万円から1000万円の場合はいくらまで借りてもよいですか
年収だけで安全な借入額は決まりません。世帯年収が600万円から1000万円でも、子どもの人数、車の有無、教育方針、現在の貯蓄、働き方で返していける額は変わります。金融機関の借入可能額ではなく、毎月の返済後に生活費と貯蓄が残るかを基準に考えることが必要です。
頭金なしで家づくりを進めても大丈夫ですか
頭金なしで住宅ローンを組める場合はあります。ただし、借入額が増えるため、月々の返済や利息の負担も増えます。手元資金を残せる利点もあるため、頭金を入れるかどうかは一概に決められません。諸費用や入居後の支出を含めて、貯蓄をどのくらい残すかを先に決めることが大切です。
住宅ローンの事前審査に通れば予算は安心ですか
事前審査は、金融機関が融資できる可能性を確認する手続きです。審査に通ったことと、家計に無理がないことは同じではありません。教育費、車の費用、固定資産税、修繕費、収入変化を含めて確認する必要があります。事前審査の結果は、予算を考える材料の一つとして扱うとよいです。
家づくりの相談は住宅会社に行く前でもできますか
住宅会社に行く前でも相談できます。むしろ、先に予算や希望条件を整理しておくと、住宅会社との打ち合わせで必要な質問がしやすくなります。土地探しから始める場合も、総予算を決めてから動くことで、建物や諸費用に使える金額を残しやすくなります。
まとめ
家づくりの不安は、住宅ローンでいくら借りられるかだけを見ていると整理しにくいものです。大切なのは、月々の返済を続けながら、教育費、車の費用、固定資産税、修繕費、老後資金まで見通せるかを確認することです。
土地代、建物代、諸費用、入居後の支出を分けて考えると、予算の見落としが減ります。さらに、産休や育休、転職、子どもの進学など、暮らしの変化を年表のように並べると、今決める住宅予算が将来の家計に合っているか確認しやすくなります。
おうちの買い方相談室 さいたま中央店では、住宅会社や金融機関とは別の立場で、家計と住宅予算を一緒に整理しています。埼玉県全般や東京都内で家づくりを考え始めた段階でも、土地探し、住宅会社選び、住宅ローン、保険や固定費の見直しまで、無理のない形で確認できます。迷いがあるときは、家を決める前にお金の全体像を見える形にしておくことが、落ち着いて進めるための第一歩です。
