blog
マンションの価格は今どんなトレンド?買い時を迷う人の盲点
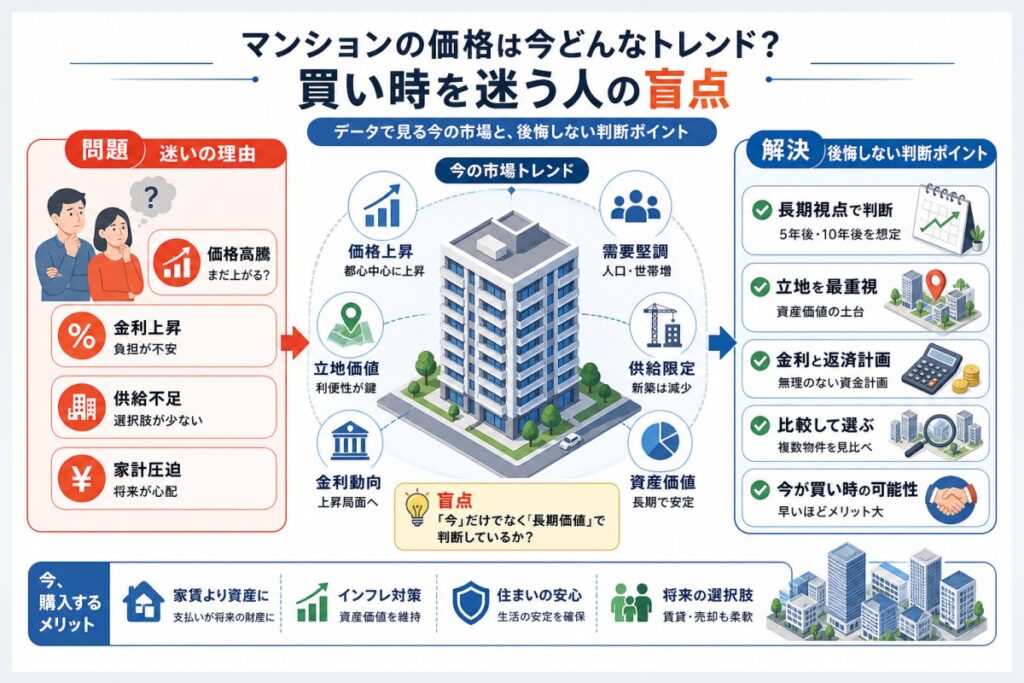
マンション価格のトレンドを見ると、今すぐ買うべきか待つべきか迷いやすい状況です。理由は、建築費、地価、金利、在庫数が家計に直接関わるためです。本記事では価格の見方と無理のない購入判断を整理します。
マンション価格のいまの流れをやさしく整理
マンション価格を見るときは、平均価格だけで判断しないことが大切です。新築と中古、首都圏と地方、駅に近い物件と離れた物件では、同じマンションでも価格の動き方が変わります。まずは、いまの流れを大きくつかんでおくと、物件情報を見たときに冷静に比較しやすくなります。
新築マンションの平均価格が高止まりしやすい背景
新築マンションは、土地の仕入れ費用、建築資材、職人の人件費、販売にかかる費用が価格に含まれます。特に都市部では駅近の土地が限られているため、土地取得の段階で価格が上がりやすい構造があります。
また、建築資材は鉄筋、コンクリート、設備機器など幅広く、輸送費や為替の影響も受けます。販売会社が値下げしにくい背景には、こうした原価の積み上げがあります。平均価格が高いから割高と決めるのではなく、立地や面積、仕様をそろえて見比べる必要があります。
中古マンションの成約価格と在庫状況の見方
中古マンションでは、売り出し価格と実際に売れた成約価格を分けて見ることが大切です。売り出し価格は売主の希望が反映されますが、成約価格は買主との交渉を経た実際の価格です。
在庫数も確認したい数字です。同じエリアで似た条件の物件が残っている場合、価格交渉の余地が出ることがあります。一方で、駅に近く管理状態がよい物件は、売り出しから成約までの期間が短くなる場合があります。価格だけでなく、掲載期間や修繕履歴も合わせて見ていきましょう。
首都圏と全国平均で価格差が出る理由
首都圏、とくに東京都内では、通勤利便性や商業施設、医療機関、教育環境が価格に反映されやすくなります。全国平均と比べると、土地の取得費用が高く、同じ専有面積でも販売価格に差が出ます。
埼玉県内でも、都内へのアクセスがよい駅周辺と郊外エリアでは価格帯が変わります。全国平均だけを見ると安い、高いの判断がずれやすいため、通勤先や生活圏に近いエリアごとの相場を確認することが現実的です。
価格トレンドを左右する主な要因
マンション価格のトレンドは、一つの理由だけで動くものではありません。建築費、地価、金利、供給戸数などが重なり合い、販売価格や中古の成約価格に反映されます。ニュースで平均価格を見るときも、その背景にある要因を知っておくと、焦らず判断しやすくなります。
建築費や人件費の上昇が販売価格に反映される仕組み
マンションは規模が大きいため、建築費の変化が販売価格に反映されやすい住宅です。鉄筋、コンクリート、サッシ、給排水設備、内装材など、使われる資材は幅広くあります。
人件費も重要です。建設現場では技術者や職人の確保が必要で、工期が長くなるほど費用も増えます。新築価格が下がりにくい背景には、こうした建築に関わる費用の積み上げがあります。中古マンションでも、新築価格が上がると比較対象として価格が引き上げられる場合があります。
地価と駅距離がマンション価格に影響する理由
マンション価格では、建物そのものだけでなく土地の価値も大きく関わります。駅に近い、複数路線が使える、商業施設や病院が徒歩圏にあるといった条件は、日々の暮らしやすさに直結します。
駅からの距離は、将来売却するときにも見られやすい項目です。徒歩分数が短い物件は、通勤や通学の負担が少ないため、価格が下がりにくい傾向があります。ただし、駅近でも線路沿いや交通量のある道路に面している場合は、音や日当たりも確認が必要です。
住宅ローン金利の変化と購入予算の関係
同じ物件価格でも、住宅ローン金利が変わると毎月の返済額は変わります。たとえば借入額が大きいほど、金利上昇による返済額の増加も家計に出やすくなります。
変動金利を選ぶ場合は、将来の金利上昇時に返済が続けられるかを確認したいところです。固定金利は返済額を把握しやすい一方で、借入時点の金利が変動金利より高い場合があります。金利タイプは安さだけでなく、家計の安定性と合わせて選ぶことが大切です。
供給戸数と在庫数から読み取れる市場の動き
新築マンションの供給戸数が少ないエリアでは、希望条件に合う物件が見つかりにくくなる場合があります。反対に在庫が増えているエリアでは、価格調整が行われることもあります。
中古マンションでは、同じマンション内で売り出しが重なると比較しやすくなります。階数、方角、室内状態、管理費、修繕積立金を見比べることで、価格の妥当性が判断しやすくなります。市場全体の流れと、検討している物件ごとの条件を分けて考えましょう。
埼玉県と東京都内で変わるマンション価格の見方
埼玉県全般と東京都内では、価格の見方に違いがあります。都内は地価の影響を受けやすく、埼玉県内は駅ごとの交通利便性や街の整備状況で価格差が出ます。家族の通勤、子どもの通学、日々の買い物を思い浮かべながら比較すると、数字だけでは見えない納得感が出てきます。
東京都心部と近郊エリアで価格差が広がる理由
東京都心部は、オフィス街への近さ、主要駅へのアクセス、商業施設の集積が価格に反映されます。土地の供給が限られるため、新築マンションの価格は高くなりやすいです。
近郊エリアでは、都心部より専有面積を確保しやすい場合があります。家族で暮らす場合、広さ、収納、周辺の公園、保育園や学校までの距離も大切な判断材料です。都心に近いほどよいと考えるより、毎日の移動時間と住まいの広さのバランスを見ていくことが現実的です。
さいたま市周辺で確認したい相場のポイント
さいたま市では、大宮、浦和、さいたま新都心など、駅ごとに相場が変わります。都内へのアクセスに加えて、商業施設や行政機関、教育環境の整い方が価格に関わります。
駅から少し離れると価格を抑えられる場合がありますが、バス便の本数や夜の帰宅経路も見ておくと安心です。相場は駅名だけでなく、徒歩分数と生活動線で細かく変わります。
通勤時間と生活利便性を合わせて比較する考え方
通勤時間は、毎日の疲れや家族の時間に関わります。乗車時間だけでなく、駅まで歩く時間、乗り換え、保育園や学童への送迎も含めて考えると、暮らしに近い判断になります。
生活利便性では、スーパー、病院、金融機関、公園、学校までの距離を確認しましょう。価格が手頃に見えても、車がないと買い物がしにくい、雨の日の送迎が大変といった負担が出ることがあります。現地を平日と休日の両方で見ると、街の使いやすさが分かりやすくなります。
将来の売却を考えるときに見たい駅力と管理状態
将来の売却を考えるなら、駅の利便性とマンションの管理状態を確認したいです。駅力は、路線数、急行停車、商業施設、行政施設、医療機関などから判断できます。
管理状態は、共用部分の清掃状況、掲示板の管理、修繕履歴、長期修繕計画、修繕積立金の残高が手がかりです。築年数が同じでも、管理が行き届いているマンションとそうでないマンションでは、将来の維持費や売却時の評価に差が出る場合があります。
新築マンションと中古マンションはどちらを選ぶべきか
新築と中古のどちらが合うかは、価格だけでは決まりません。新築には設備の新しさや保証の分かりやすさがあり、中古には立地や広さの選択肢があります。家族の暮らし方、購入後にかけられる費用、将来の住み替え予定を合わせて考えると選びやすくなります。
新築マンションの価格に含まれやすい費用
新築マンションの価格には、建物や土地だけでなく、広告費、販売費、モデルルームの運営費なども含まれます。購入時には物件価格のほか、登記費用、住宅ローン関連費用、火災保険料、修繕積立基金なども必要です。
新築は設備が新しく、入居時の修繕費を抑えやすい面があります。一方で、入居直後に価格が中古市場の評価に切り替わることもあります。新築の気持ちよさだけでなく、購入総額と将来の売却価格も合わせて確認しておきましょう。
中古マンションで確認したい築年数と修繕履歴
中古マンションでは、築年数だけで状態を判断しないことが大切です。大規模修繕が適切に行われているか、給排水管や外壁、防水工事の履歴があるかを確認します。
築年数が進んでいても、管理組合が計画的に修繕を進めている物件は、住み続けるうえで安心材料になります。反対に、修繕積立金が不足している場合は、将来一時金の徴収や積立金の増額が必要になることがあります。購入前に重要事項調査報告書を確認しましょう。
リフォーム費用を含めた総額で比べる大切さ
中古マンションは、物件価格が新築より抑えられる場合があります。ただし、キッチン、浴室、洗面台、トイレ、床、壁紙などを交換すると、費用が大きくなります。
リフォームを前提にする場合は、物件価格と工事費、仮住まい費用、引っ越し費用を合わせて考える必要があります。間取り変更を希望する場合は、構造上できる工事とできない工事があります。購入前に施工会社や専門家へ確認すると、予算のずれを避けやすくなります。
資産価値を考えるときの管理費と修繕積立金
管理費と修繕積立金は、毎月の支払いに含まれる固定費です。住宅ローンの返済額だけを見ていると、家計への負担を小さく見積もってしまうことがあります。
修繕積立金は、建物の維持に使われる大切な費用です。安ければよいわけではなく、長期修繕計画に対して十分な金額かを確認する必要があります。将来売却する際にも、管理状態と修繕計画は買主が見るポイントになります。
買い時を迷う人が見落としやすい費用
買い時を考えるとき、物件価格の上がり下がりに目が向きやすいです。けれども、実際の暮らしでは毎月の支出と将来の支出が家計に関わります。マンション購入では、住宅ローン以外に続く費用を先に見ておくと、購入後の不安を減らしやすくなります。
物件価格だけで判断すると家計に負担が出やすい理由
物件価格が予算内に見えても、諸費用や毎月の固定費を含めると負担が大きくなることがあります。購入時には登記費用、ローン手数料、保証料、火災保険料、引っ越し費用などが必要です。
さらに、家具や家電の買い替え、カーテン、照明、収納用品も発生しやすい支出です。価格トレンドを見て急いで決める前に、入居までに必要な現金と、入居後の毎月支出を分けて書き出しておくと安心です。
管理費や修繕積立金が毎月の支出に影響する仕組み
マンションでは、住宅ローン返済に加えて管理費と修繕積立金を支払います。駐車場代や駐輪場代、インターネット使用料がかかる物件もあります。
修繕積立金は築年数が進むにつれて増額される場合があります。購入時の金額だけで判断すると、将来の家計にずれが出ることがあります。長期修繕計画で今後の増額予定を確認し、住宅ローン返済と合わせた月額で考えることが大切です。
固定資産税や火災保険料など購入後に続く費用
マンション購入後は、固定資産税や都市計画税が毎年かかります。新築では一定期間の軽減措置がある場合もありますが、期間終了後の税額も見ておく必要があります。
火災保険料や地震保険料も、更新時に支払いが発生します。築年数や建物構造、補償内容によって保険料は変わります。住宅ローンの返済だけで家計を組むのではなく、年払いの支出を月割りで考えると、実際の負担が見えやすくなります。
教育費や老後資金と住宅ローン返済のバランス
30代から40代のご家庭では、住宅購入後に教育費が増える時期と重なることがあります。保育料、習い事、塾代、進学費用などは、子どもの成長に合わせて変わります。
老後資金も早めに考えておきたい項目です。住宅ローンを長く組む場合、完済時の年齢や退職後の返済有無を確認します。今払える金額だけでなく、収入が変わる時期にも返済を続けられるかを見ておくと、家計の見通しが立てやすくなります。
今後のマンション価格を考えるときのチェック項目
今後の価格を正確に当てることはできません。だからこそ、価格が上がるか下がるかだけでなく、家計や暮らしに関わるチェック項目を持つことが大切です。金利、人口、再開発、築年数、売却時の見通しを整理すると、待つ場合と買う場合の違いが見えます。
金利動向と返済額シミュレーションの確認
金利が変わると、同じ借入額でも総返済額が変わります。購入前には、現在の金利だけでなく、金利が上がった場合の返済額も確認しましょう。
変動金利では、返済額の見直しルールや金利上昇時の仕組みを理解しておく必要があります。固定金利では、返済額が一定になりやすい分、借入時の金利水準を確認します。無理のない判断には、複数の金利条件で試算することが役立ちます。
人口動態と再開発計画から見るエリアの変化
エリアの将来性を見るときは、人口の増減や年齢構成、駅周辺の整備計画を確認します。自治体の資料や都市計画情報を見ると、道路整備、商業施設、公共施設の計画が分かる場合があります。
再開発があるエリアでは、街並みや人の流れが変わることがあります。ただし、計画は完成時期や内容が変更される場合もあるため、価格上昇だけを期待して購入するのは慎重に考えたいところです。今の暮らしやすさと将来の変化を分けて見ましょう。
築年数が進んだときの売却価格と住み替えの考え方
マンションは築年数が進むほど、建物の維持管理が価格に関わります。将来住み替えを考えるなら、購入時点で売却しやすい条件を確認しておくことが大切です。
駅距離、専有面積、間取り、階数、方角、管理状態は売却時にも見られます。家族構成が変わったとき、子どもの独立後、親の介護が必要になったときなど、住まいに求める条件は変わります。売却や賃貸に出す可能性も含めて考えると、選び方が変わります。
価格下落を待つ場合に起こりやすい機会損失
価格が下がるのを待つ選択には、メリットと注意点があります。下落を待っている間に、希望エリアの物件が減る、金利が上がる、家賃の支払いが続くといった負担が発生する場合があります。
一方で、急いで購入すると、家計に合わない借入額になることがあります。大切なのは、待つか買うかを感覚で決めないことです。希望物件の価格、家賃、金利、貯蓄額、教育費を並べて、家計への影響を比べましょう。
家計から考える無理のないマンション購入判断
マンション価格のトレンドを追うほど、今買うべきかという気持ちが強くなることがあります。けれども、購入後に続くのは相場ではなく毎月の暮らしです。家計から逆算して考えると、価格が高い時期でも進めてよいケースと、少し整えてから動いたほうがよいケースが見えてきます。
借りられる金額ではなく返していける金額で考える
金融機関が貸してくれる金額と、家計として返していける金額は同じではありません。審査上の借入可能額は、年収や他の借入状況をもとに計算されます。
実際の暮らしでは、食費、光熱費、通信費、教育費、帰省や旅行、医療費、車関連費などがかかります。住宅ローンを組む前に、毎月の支出と年間支出を整理し、貯蓄が続けられる返済額を確認することが大切です。
世帯年収600万円から1000万円台で確認したい返済比率
世帯年収600万円から1000万円台のご家庭でも、暮らし方によって無理のない返済額は変わります。返済比率は一つの目安になりますが、年収だけで安全かどうかは判断できません。
共働きか片働きか、子どもの人数、車の有無、親への支援、教育方針によって支出は変わります。手取り収入に対して住宅関連費がどのくらいになるかを見て、管理費や修繕積立金を含めた月額で確認しましょう。
共働き世帯が産休や時短勤務を見込むときの注意点
共働き世帯では、現在の世帯収入を前提に借入額を決めがちです。産休、育休、時短勤務、転職などで収入が一時的に下がる時期がある場合は、その期間の返済も確認しておきたいです。
保育料やベビー用品、家事代行、通勤費の変化なども家計に関わります。片方の収入だけでも一定期間返済できるか、貯蓄で補えるかを試算しておくと、購入後の不安を減らしやすくなります。
保険や固定費の見直しで購入予算を整える方法
住宅購入前には、保険料、通信費、サブスクリプション、車関連費などの固定費を見直すと、毎月の余力が分かりやすくなります。住宅ローンを組むと団体信用生命保険に加入することが一般的なため、生命保険の保障内容も確認したい項目です。
固定費を整えることで、無理に借入額を増やすのではなく、家計に合う購入予算を作りやすくなります。住宅購入は物件選びだけでなく、今後の暮らし全体を見直す機会にもなります。
おうちの買い方相談室 さいたま中央店で相談できること
マンション購入では、販売会社、仲介会社、金融機関からさまざまな情報を受け取ります。それぞれの立場を理解しながら、自分たちの家計に合う判断をしたいところです。おうちの買い方相談室 さいたま中央店では、住宅購入とお金の両面から整理する相談を行っています。
住宅会社や金融機関ではない第三者目線の資金計画
私たちは、住宅会社や金融機関とは異なる立場で、購入予算や返済計画を一緒に確認します。借りられる金額ではなく、返していける金額を大切にして、毎月の支出や将来の支出を整理します。
物件価格だけでなく、管理費、修繕積立金、税金、保険料、教育費も含めて考えるため、購入後の生活に近い資金計画を立てやすくなります。迷いがある段階でも、家計の現状を見える形にすることから始められます。
マイホームFPによる住宅購入に特化したお金の相談
マイホームFPは、住宅購入に関わるお金を中心に相談を受ける専門家です。一般的な家計相談だけでなく、住宅ローン、保険、教育費、老後資金を一つの流れで確認します。
マンション購入では、ローン返済以外にも管理費や修繕積立金が続きます。将来の支出を含めて見ておくことで、価格トレンドに左右されすぎない判断がしやすくなります。保険の見直しや固定費の整理も、購入予算を考えるうえで役立ちます。
住宅購入診断士による物件選びと見積もり確認
住宅購入診断士は、住宅営業や銀行とは別の視点で、物件選びや購入条件を確認します。マンションでは、立地、築年数、管理状態、修繕履歴、諸費用を見ながら、購入後の負担を整理します。
新築と中古で迷う場合も、価格差だけでなく、入居後に必要な費用や将来の住み替えまで含めて考えます。見積もりや資金計画に分かりにくい点があるときは、内容を一つずつ確認することが大切です。
埼玉県全般と東京都内の暮らし方に合わせた購入相談
埼玉県全般と東京都内では、通勤、子育て、買い物、駅までの距離によって住まいの選び方が変わります。さいたま市周辺で検討している場合も、駅ごとの相場や生活動線を見ながら考える必要があります。
私たちは、物件をすすめる前に、家族の暮らし方や将来の予定を整理します。マンションだけでなく、戸建てや建売住宅も含めて比較したい場合にも相談できます。選択肢を広げながら、家計に合う住まいを一緒に考えます。
マンション価格の動きに関するよくある質問
マンション価格のトレンドを調べていると、下がるまで待つべきか、今買ってよいのかという疑問が出てきます。ここでは、購入前のご家庭から相談で出やすい内容を、家計と暮らしの視点で整理します。
マンション価格はこれから下がる可能性がありますか
価格が下がる可能性はあります。ただし、すべてのエリアや物件が同じように下がるわけではありません。地価、建築費、金利、人口動態、在庫数によって動き方が変わります。
駅に近い物件や管理状態がよい中古マンションは、価格が下がりにくい場合があります。一方で、在庫が増えているエリアや条件面で比較されやすい物件は、価格調整が行われることもあります。検討エリアごとに成約価格を確認しましょう。
価格が高い時期でも購入を進めてよいケースはありますか
家計に無理がなく、希望エリアで長く暮らす予定があり、毎月の返済と固定費を含めても貯蓄が続けられる場合は、購入を進められるケースがあります。
家賃を払い続ける期間、子どもの進学時期、通勤負担、金利上昇リスクも比較する必要があります。価格が高いか安いかだけではなく、家族にとって今の住まいの課題がどれほど大きいかを整理すると判断しやすくなります。
新築と中古で迷ったときは何を基準にすればよいですか
新築と中古で迷うときは、総額、立地、広さ、管理状態、将来の修繕費を基準に比べます。新築は設備が新しく、保証内容が分かりやすい面があります。中古は立地や広さの選択肢があり、実際の管理状態を確認できます。
中古を選ぶ場合は、リフォーム費用を含めた総額を確認しましょう。新築を選ぶ場合も、修繕積立基金や管理費など購入時と購入後の費用を見落とさないことが大切です。
埼玉県内でマンションを探すときに相場以外で見る点は何ですか
埼玉県内では、都内への通勤時間、乗り換え回数、駅までの道のり、保育園や学校、スーパーや病院までの距離を確認したいです。大宮、浦和、さいたま新都心など、駅ごとに暮らし方が変わります。
相場が手頃に見えても、通勤や送迎に負担が出ると日々の生活に影響します。平日の朝や夜、休日の昼間など、時間帯を変えて現地を見ると、交通量や人の流れ、買い物のしやすさを確認しやすくなります。
まとめ
マンション価格のトレンドは、新築価格、中古の成約価格、在庫数、地価、建築費、金利などを合わせて見ることが大切です。平均価格だけを見ると判断が難しくなりますが、検討エリアの成約価格や管理状態、毎月の固定費まで確認すると、家計に合うかどうかが見えやすくなります。
買い時は、相場だけで決まるものではありません。家族の通勤、子どもの成長、将来の教育費、老後資金、収入の変化を含めて、返していける金額で考えることが大切です。価格が下がるのを待つ場合にも、家賃の支払い継続や金利変化、希望物件を逃す可能性があります。
迷いがあるときは、物件探しの前に家計を整理するだけでも判断しやすくなります。おうちの買い方相談室 さいたま中央店では、住宅会社や金融機関とは異なる立場で、資金計画、住宅ローン、保険や固定費の見直し、物件選びの確認を行っています。埼玉県全般や東京都内でマンション購入を考えている方は、相場と暮らしの両方から無理のない選択を整理していきましょう。
