blog
マイホームの維持費はいくら?購入前に知りたい内訳と住宅ローン以外にかかるお金
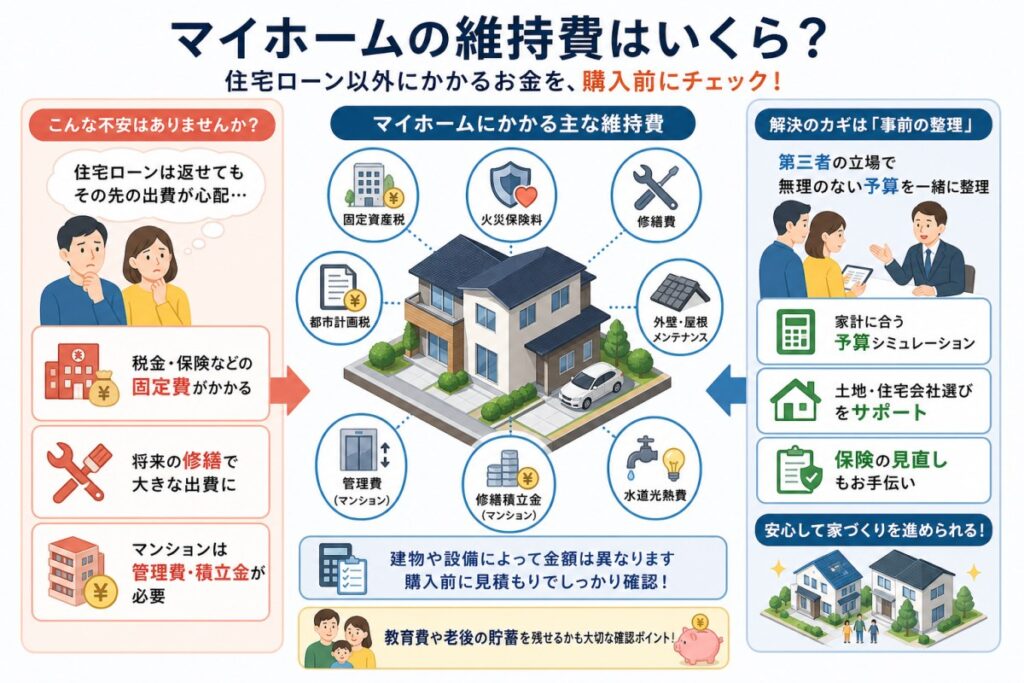
住宅ローンは払えても、購入後の税金や修繕費まで家計に収まるのか気になりますよね。マイホームの維持費は、建物の種類や広さ、設備、立地によって変わります。購入前には、毎年の税金や保険料に加えて、将来の修繕に備える積立も月々の予算に含めることが大切です。戸建てとマンションの条件付き試算をもとに、維持費の内訳や確認する資料、教育費や老後資金と両立する住宅予算の考え方を紹介します。
マイホームの維持費はいくら?年間・月々の負担を確認しましょう
購入後も今の暮らしを続けられるか考えるには、住宅ローン以外の支出を見える形にすることが大切です。マイホームの維持費は一律ではないため、まずは費用の範囲をそろえ、購入候補に近い条件で計算しましょう。
住宅ローンの返済とは別に考えたい維持費の範囲
持ち家で継続的に必要になるのは、固定資産税や都市計画税、火災保険などの保険料、建物や設備の修繕費です。マンションでは、管理費や修繕積立金、利用する場合の駐車場代も加わります。
水道光熱費や通信費は生活費として分けると、住まいそのものにかかる費用を把握しやすくなります。ただし、転居で床面積が広がる場合などは、光熱費の変化も家計に反映する必要があります。
戸建て・マンションの年間維持費を条件付きで試算
ここでは相場ではなく、比較のために金額を仮定します。戸建てで税金が年15万円、保険料の年換算額が4万円、修繕用の積立が月2万円なら、年間の準備額は43万円です。敷地内に駐車でき、別途駐車場代はかからない条件とします。
マンションでは、税金が年15万円、専有部分の保険料が年換算2万円、管理費と修繕積立金がそれぞれ月1万5000円、駐車場代が月1万円、室内設備用の積立が月5000円なら、年間71万円です。
これは戸建てとマンションの優劣を示す数字ではありません。実際には税額の見込み、保険の見積もり、物件ごとの管理費などに置き換えて比較します。
年間の支出を月額に換算するときは修繕への備えも含める
先ほどの例を月額に直すと、戸建ては約3万5800円、マンションは約5万9200円です。どちらも、その月に支払う金額だけでなく、将来に備える積立を含んでいます。
修繕費は毎年均等に発生するわけではありません。支払いのない年も積み立て、実際に工事代を払う際には、その積立から取り崩す形にすると二重計上を防げます。
購入前に知っておきたい維持費の内訳
支払額だけでなく、いつ必要になるかも気になるところです。税金は毎年、保険は契約に応じた更新時、修繕費は建物の状態に応じて発生します。それぞれの支払時期を分けて確認しましょう。
固定資産税・都市計画税の仕組みと軽減措置が終わる時期
毎年1月1日時点の所有者には、固定資産税が課されます。標準税率は課税標準額の百分の一・四ですが、購入価格にそのまま掛ける計算ではありません。都市計画税は原則として市街化区域内の土地や家屋が対象で、税率の上限は百分の〇・三です。
新築住宅の建物部分には、要件を満たすと固定資産税を一定期間減額する制度があります。一般的な住宅は3年度分、一定の耐火住宅などは5年度分が基本で、認定長期優良住宅では期間が延びます。終了翌年度の負担も自治体に確認しましょう。土地の住宅用地特例とは別の制度です。
火災保険・地震保険の保険料と更新時の支払い
保険料は、所在地や建物の構造、補償額、水災補償の有無などで変わります。地震や噴火、それらによる津波の損害に備える地震保険は、火災保険と合わせて契約する仕組みです。
複数年分を一括で払う場合は、年換算額を家計に計上しつつ、更新時に必要な現金を確保します。更新後の保険料は変わる場合があるため、現在の金額を将来まで固定して考えないことも大切です。
外壁・屋根・給湯器などの修繕費と交換時期の目安
外壁や屋根は、材料と劣化状態によって手入れの時期が異なります。塗装は10年から15年前後が検討の目安ですが、点検結果を優先します。一般的な戸建てで外壁と屋根の塗装費を仮に150万円とするなら、足場代や下地補修を含むか確認が必要です。
給湯器も10年前後から点検や交換を意識したい設備です。交換費用は種類で異なるため、使用する機種の見積もりを取り、故障前から備えましょう。
マンションの管理費・修繕積立金・駐車場代
管理費は共用部分の清掃や管理業務など、修繕積立金は外壁や屋上などの計画的な修繕に使われます。駐車場代のほか、駐輪場や専用庭の使用料がある物件もあります。
購入時の月額だけでなく、改定予定や契約条件も確認してください。室内の給湯器など、専有部分の設備交換は原則として自分で負担します。
戸建てとマンションでは維持費の備え方がどう違う?
毎月の支払いが少なく見えても、将来の修繕が不要になるわけではありません。戸建ては自分で建物全体の資金を準備し、マンションは共用部分と専有部分を分けて備える点に違いがあります。
戸建ては点検や修繕の時期を自分で決めて資金を確保する
自分たちで工事の内容や依頼先を選べる一方、点検の手配や費用の準備も所有者が担います。外壁、屋根、防水、給排水設備などを一覧にして、点検結果と見積もりを残しておくと判断に役立ちます。
たとえば、15年後に180万円の工事を見込む場合、単純計算では月1万円の積立が必要です。ただし、設備交換や物価上昇への備えは別に考えます。家計の都合だけで雨漏りなどへの対応を遅らせると、補修範囲が広がるおそれがあります。
マンションは長期修繕計画と積立金の増額・一時金を確認する
契約前に見ておきたいのは、現在の修繕積立金に加え、長期修繕計画と管理組合の収支です。段階的に積立額を引き上げる予定があるか、計画上の工事費に対して資金が足りるかを確認します。
積立金が不足すると、増額や一時金の徴収、借入れなどが検討される場合があります。管理に関する調査報告書や総会議事録から、滞納の状況や直近の議論も確かめましょう。不明点は販売担当者を通じて確認できます。
中古住宅は購入価格だけでなく修繕履歴と設備の状態で比較する
価格を抑えられる中古住宅でも、入居直後に工事が重なると、当初の資金負担が大きくなります。築年数だけで判断せず、屋根や外壁の工事履歴、給湯器の設置年、雨漏りの有無などを確認してください。
建物状況調査を利用すれば、目視などで確認できる範囲の劣化状況を把握できます。ただし、隠れた不具合をすべて確認できるものではありません。購入価格と必要な修繕費を合算し、工事中に住めるかも含めて比較すると、入居までの予算を整理できます。
将来の維持費を抑えるために住まい選びでできること
購入時に少し予算をかけることで、将来の手入れの回数を減らせる場合があります。ただし、高価な材料や設備なら維持費が必ず安くなるわけではありません。初期費用と、その後の点検や交換を合わせて考えましょう。
外壁材・屋根材は初期費用と手入れの費用を合わせて比べる
材料を比較するときは、塗り替えの必要性だけでなく、目地や防水部分の補修も確認します。外壁材そのものの耐久性が高くても、つなぎ目の補修が必要になる場合があります。
住宅会社には、30年間など同じ期間で想定する工事内容と費用を尋ねてみましょう。足場を共有できる工事は同時に行うと費用を抑えられる場合がありますが、劣化状態に応じた判断が必要です。
建物の広さや設備の数を暮らしに合わせて検討する
床面積や外壁の面積が広ければ、掃除だけでなく、張り替えや塗装の対象も広がります。トイレや洗面台を増やす場合も、それぞれに将来の交換費用がかかります。
家族の朝の支度や在宅勤務など、実際の使い方から必要な数を考えましょう。太陽光発電設備なども、光熱費の削減見込みと、機器の点検や交換にかかる費用を合わせて比べることが大切です。
保証・定期点検の対象と有料になる条件を確かめる
長期保証という名称だけで判断せず、対象部分と期間、延長条件を確認してください。指定された点検や有料工事を受けることが、保証継続の条件になっている場合があります。
新築住宅の構造耐力上主要な部分と雨水の浸入を防止する部分には、原則10年間の法定の責任があります。ただし、通常の劣化や設備故障まですべて無料になる制度ではありません。保証書で範囲を確認しましょう。
保険は必要な補償を残しながら重複や免責金額を見直す
保険料を下げる場合は、先にハザードマップや建物の条件から必要な補償を整理します。マンションでは、管理組合の保険が対象とする共用部分と、自分で備える専有部分を分けて確認します。
個人賠償責任の補償などは、ほかの契約と重複している場合があります。また、自己負担となる免責金額を上げると保険料が下がることがありますが、その金額を預貯金から払えるかも確かめてください。
教育費や老後資金も考えた無理のない住宅予算の立て方
家を買ったあとも、子どもの進学や家族の予定を大切にしたいですよね。住宅予算は借入可能額から決めるのではなく、暮らしに必要なお金を残したうえで、返済を続けられる金額から考えます。
手取り収入から生活費・貯蓄・維持費を引いて返済額を考える
まずは毎月の手取り収入から、生活費、教育費や老後に向けた貯蓄、維持費の準備額を差し引きます。車の買い替えや帰省など、年に数回の支出も月額に直して含めましょう。
たとえば手取り月45万円から、生活費など25万円、将来の貯蓄6万円、維持費4万円を引くと、残りは10万円です。この全額を返済に充てるのではなく、予備費も残します。変動金利を選ぶ場合は、金利上昇時の返済額でも確かめておきましょう。
進学や修繕など支出が重なる年を家族の年表で確認する
家族の年齢と予定を書き並べると、支出が集中する時期を見つけやすくなります。子どもの高校や大学への進学に、外壁の修繕や車の買い替えが重なる可能性もあります。
年表には、育児や介護による働き方の変更、退職予定も記入します。収入が減る時期の前に必要額を準備できるか、年ごとの預貯金残高で確認すると、月々の収支だけでは見えない不足に気づけます。
修繕用の積立と急な収入減に備える預貯金を分ける
目的の違うお金を一つの口座で管理すると、修繕に使える金額がわかりにくくなります。予定した工事への積立と、病気や休職などに備える生活費は分けておくと管理しやすくなります。
緊急時の預貯金は、生活費の何か月分を確保するか、収入源の数や雇用形態に合わせて決めます。数年以内に使う修繕資金は、値動きのある運用資産だけに頼らず、必要な時期に引き出せる形で確保しましょう。
購入時の諸費用・引っ越し代・家具家電代は維持費と別に確保する
入居前後には、登記費用、住宅ローンの手数料、必要に応じた仲介手数料などが発生します。引っ越しやカーテン、照明、家具家電の購入費も別枠です。
頭金を増やしすぎて、入居後の預貯金が不足しないように注意してください。諸費用に含まれる保険料などは、維持費の初年度分と重複して計上していないかも確認します。
おうちの買い方相談室 さいたま中央店で維持費を含めた資金計画を相談できます
購入候補があっても、提示された返済額だけでは将来の家計まで判断しにくいものです。私たちは、住宅ローンに税金や修繕への備えを加え、購入後の生活に合う予算を一緒に整理します。戸建てとマンションで迷っている段階でも、ご希望と家計の両面から考えていきます。
住宅会社や金融機関とは異なる第三者の立場で購入予算を一緒に整理
住まいの購入に使える金額は、同じ世帯年収でも教育方針や貯蓄額、働き方によって異なります。おうちの買い方相談室 さいたま中央店では、住宅会社や金融機関とは異なる第三者の立場で、返していける予算を考えます。
毎月の収支だけでなく、進学や退職など将来の予定も伺います。維持費を含めた支出を整理し、希望する物件価格と家計のバランスを確認する相談です。まだ物件が決まっていなくても、予算の整理から始められます。
土地・住宅会社選びと見積もりの確認を家計の相談と合わせて支援
予算が見えてきたら、土地や住宅会社の選び方、見積もりや間取りの確認まで合わせてお手伝いします。建物本体の価格に含まれない工事や、入居後に必要な支出も確認することが大切です。
ご紹介した住宅会社の見学や住宅展示場への訪問には、同行の支援も行っています。保証や点検、設備の更新費用など、担当者に確かめたい内容を整理し、購入価格だけでは比較しにくい部分も検討していきます。
保険などの固定費を見直し、購入後の修繕や家計の変化にも対応
毎月の負担を調整したいときは、必要な保障を確かめながら保険などの固定費を見直します。支出を減らせた場合も、その全額を住宅予算に回すのではなく、修繕や教育費への備えとの配分を考えます。
すでに提案を受けた資金計画が暮らしに合わないと感じる場合の見直しにも対応しています。購入後も、修繕やリフォーム、働き方の変化に伴う家計の相談を通じて、その時点の収入と支出に合う備え方を一緒に確認します。
マイホームの維持費に関するよくある質問
住み始めてからの費用を考えると、完済後や転勤した場合の負担も気になりますよね。ここでは、住まいの持ち方や将来の工事に関わる疑問を整理します。税金や補助制度は条件が異なるため、物件所在地の自治体などで個別に確認することが大切です。
住宅ローンを完済したあとも維持費はかかりますか?
はい。住宅ローンを完済しても、固定資産税などの税金、保険料、建物や設備の修繕費は必要です。マンションでは、管理費や修繕積立金も引き続き支払います。
完済する頃に、給排水設備や屋根などの工事を検討する可能性もあります。老後の住宅費をゼロとして計算せず、年金などの収入で日常の維持費を払えるか、まとまった工事費を別に準備できるかを分けて確認しましょう。完済によって減る返済分を、その後の修繕資金に回す方法もあります。
転勤などで家に住まなくなっても維持費は必要ですか?
空き家になっても、所有している間は原則として税金がかかります。マンションの管理費や修繕積立金も、住んでいないことだけを理由になくなるわけではありません。
戸建てでは、換気や通水、庭の手入れ、劣化の確認なども必要です。遠方に住む場合は、見回りを依頼する費用や交通費も考えます。保険は居住状況の変更によって契約の扱いが変わる場合があるため、転居前に確認してください。貸し出す場合には、住宅ローンの契約条件も金融機関に確かめる必要があります。
修繕や設備交換に使える補助制度はありますか?
工事内容によっては、国や自治体の補助制度を利用できる場合があります。対象になり得るのは、断熱改修、省エネ設備への交換、耐震改修、バリアフリー化などです。通常の劣化を直す工事が、すべて補助対象になるわけではありません。
制度ごとに対象住宅、設備の性能、施工業者、申請時期などの条件があります。契約や着工の前に申請が必要な場合もあるため、工事を決める前に確認しましょう。予算到達による終了もあるので、補助金がなくても支払える資金を準備したうえで検討することが大切です。
まとめ
マイホームの維持費は、税金や保険料だけでなく、将来の修繕への備えまで含めて考えることが大切です。今回の仮定では、戸建ては年間43万円、マンションは年間71万円でしたが、実際の負担は建物や契約条件によって変わります。金額だけを目安にせず、購入候補の資料で確かめましょう。
戸建てなら点検や修繕の見通し、マンションなら長期修繕計画や積立金の改定予定が確認の出発点です。税額の見込み、保険の見積もり、設備の設置年もそろえると、購入後の支出を具体的に考えられます。
家計については、手取り収入と生活費、貯蓄額に加え、進学や働き方の変更予定を整理してください。維持費を月額に直し、教育費や老後資金を残して返済できるか確認することで、住まいに使える予算が見えてきます。
おうちの買い方相談室 さいたま中央店では、第三者の立場で、住宅予算と土地や住宅会社選びを合わせてお手伝いしています。購入候補の資料と家計の状況をもとに、保険などの固定費も確認しながら、購入後の修繕まで見据えた資金計画を一緒に整理できます。
